Середина октября на производственном предприятии обычно проходит под знаком коротких звонков из бухгалтерии. Главный бухгалтер открывает клиент-банк, находит июльское платёжное поручение и набирает эколога: «Ставим на оплату ту же четверть прошлогодней суммы за экологию или ждём от тебя квартальную декларацию?». На столе у специалиста по охране окружающей среды в этот момент лежат журналы учёта за лето, чашка остывшего кофе и папка с отчётностью за прошлый год. До вторника, 20 октября 2026 года, компаниям и индивидуальным предпринимателям, которые не входят в реестр малого и среднего бизнеса, нужно перечислить квартальный авансовый платёж за негативное воздействие на окружающую среду (НВОС) за третий квартал 2026 года. Именно в последние дни перед этой датой предприятия чаще всего попадают в две рукотворные ловушки: либо механически отправляют одну четвёртую от прошлогоднего платежа, забыв свериться со способом расчёта, заявленным на 2026 год, либо придерживают перевод в ожидании квартальной декларации, которую к авансу вообще не сдают.
Календарь октября: когда платить аванс за третий квартал и почему декларация сейчас не нужна
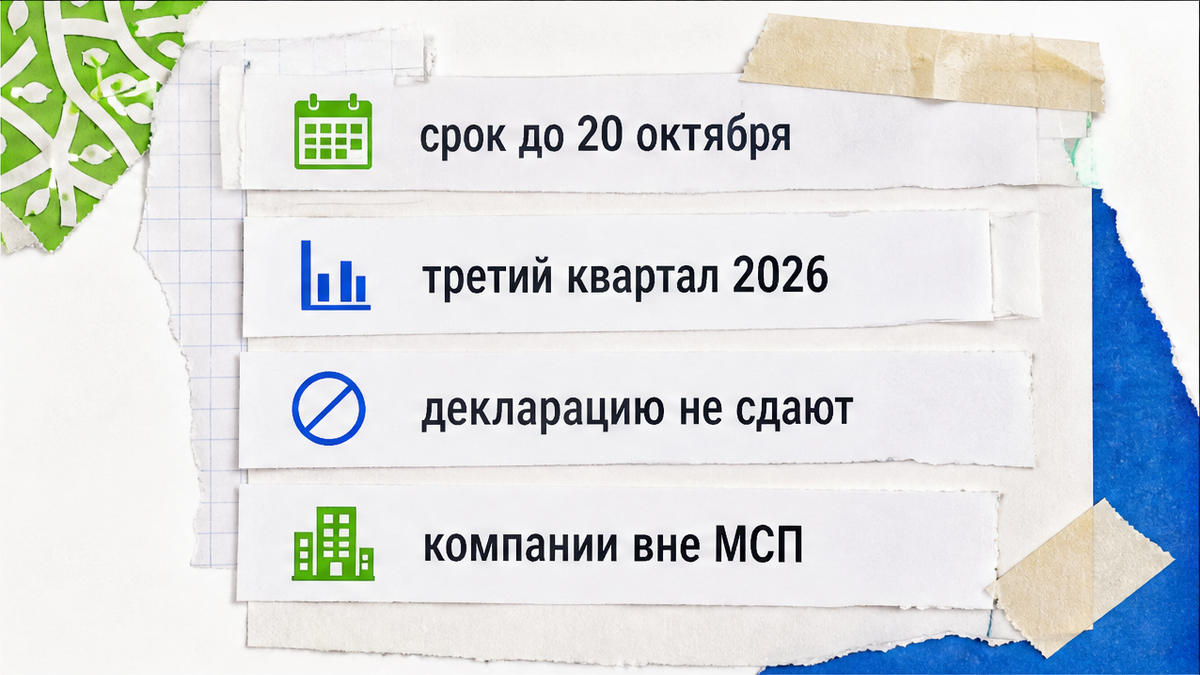
В преддверии отчётной даты, 13 октября 2026 года, издание БУХ.1С опубликовало пересказ напоминания Росприроднадзора: организации и индивидуальные предприниматели вне сектора малого и среднего предпринимательства (МСП) перечисляют квартальные авансы не позднее 20-го числа месяца, следующего за последним месяцем квартала. За третий квартал 2026 года крайний срок приходится на рабочий вторник, 20 октября 2026 года.
Нормативная опора у этого срока прямая: дата зафиксирована в пункте 4 статьи 16.4 Федерального закона от 10.01.2002 № 7-ФЗ «Об охране окружающей среды» (в редакции от 04.08.2026 с изменениями, вступившими в силу с 01.09.2026; аналогичный текст приведён в системе ГАРАНТ) и в пункте 54 Правил исчисления и взимания платы за НВОС, утверждённых постановлением Правительства РФ от 31.05.2023 № 881. Эти Правила № 881 работают с 1 сентября 2023 года до 1 сентября 2029 года взамен старого постановления от 03.03.2017 № 255, на которое иногда по старой памяти продолжают ссылаться во внутренних регламентах заводов. Поправки, внесённые постановлением Правительства РФ от 20.09.2025 № 1455 с 1 марта 2026 года, редакцию пункта 54 не затронули. Поскольку 20 октября 2026 года выпадает на вторник, спорить о переносе срока с выходного дня не приходится — тем более что в открытом тексте пункта 4 статьи 16.4 закона № 7-ФЗ и пункта 54 Правил № 881 специального правила такого переноса нет.
Путаница в кабинетах нередко возникает из-за смешения квартальных платежей с годовым отчётом. Квартальные авансы перечисляют только по итогам первого, второго и третьего кварталов. За четвёртый квартал отдельного авансового платежа не существует, потому что отчётным периодом по плате за НВОС признаётся календарный год (п. 2 ст. 16.4 закона № 7-ФЗ, п. 52 Правил № 881). Итоговую доплату за весь год вносят не позднее 1 марта следующего года (п. 3 ст. 16.4 закона № 7-ФЗ, п. 52 Правил № 881), а саму декларацию о плате отправляют не позднее 10 марта следующего года (п. 8 ст. 16.4 закона № 7-ФЗ, п. 59 Правил № 881) — то есть по итогам 2026 года эти даты наступят 1 марта 2027 года и 10 марта 2027 года. Требовать от эколога декларацию к октябрьскому авансу бессмысленно: последнее предложение пункта 54 Правил № 881 прямо говорит, что при перечислении квартального аванса представлять декларацию администратору платы не требуется.
Кто платит квартальный аванс, а какие площадки и компании освобождены
Когда в холдинге несколько юридических лиц или обособленных площадок, перед формированием реестра платежей стоит сначала сверить статус каждого предприятия. По пункту 1 статьи 16.1 закона № 7-ФЗ плату за НВОС вносят юридические лица и индивидуальные предприниматели, чья хозяйственная или иная работа связана с негативным воздействием на окружающую среду, за исключением тех, кто работает исключительно на объектах IV категории. Здесь важно не перепутать основания: если у компании все площадки относятся исключительно к IV категории, она вообще не признаётся плательщиком платы за НВОС, а не просто пользуется льготой по квартальным авансам.
Среди действующих плательщиков обязанность вносить квартальные авансовые платежи распространяется на все организации и ИП, кроме субъектов малого и среднего предпринимательства (п. 4 ст. 16.4 закона № 7-ФЗ, п. 54 Правил № 881). Помимо бизнеса из реестра МСП, в текущем отчётном периоде квартальные авансы не перечисляют ещё несколько категорий, прямо поименованных в статье 16.4 закона № 7-ФЗ и пункте 58 Правил № 881 (этот же список исключений Росприроднадзор приводил в информации от 23.06.2026 к прошлому квартальному сроку в пересказе ГАРАНТ от 25.06.2026):
- юридические лица и ИП, которые начали хозяйственную или иную работу в течение текущего отчётного периода (п. 5 ст. 16.4 закона № 7-ФЗ; подп. «а» п. 58 Правил № 881);
- лица, обязанные вносить плату при признании отходами побочных продуктов производства либо искусственных грунтов, произведённых из органической части ТКО (п. 5.1 ст. 16.4, отсылающий к п. 4 и п. 6 ст. 16.1 закона № 7-ФЗ; в Правилах № 881 исключение по искусственным грунтам закреплено в подп. «д» п. 58, который добавлен постановлением № 1455 с 1 марта 2026 года);
- лица, обязанные вносить плату при признании отходами вскрышных и вмещающих горных пород (п. 5.2 ст. 16.4, отсылающий к п. 5 ст. 16.1 закона № 7-ФЗ; подп. «г» п. 58 Правил № 881);
- лица, у которых отходами признаны побочные продукты животноводства (подп. «б» п. 58 Правил № 881).
Если предприятие не числится в реестре МСП, эксплуатирует объекты I, II или III категории и работает не первый год, октябрьский платёж для него обязателен.
Три способа расчёта базы и почему метод нельзя поменять на ходу
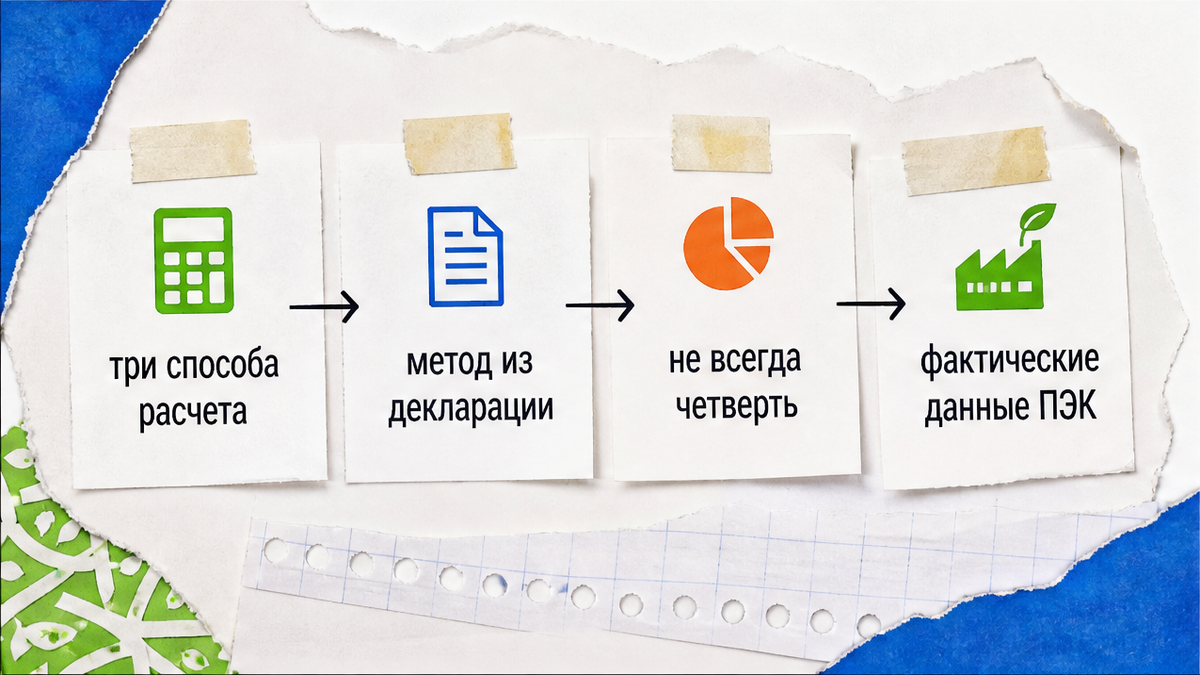
Самый частый рабочий спор между бухгалтерией и экологической службой звучит просто: «Зачем мы ждём твои таблицы с замерами, давай поделим прошлогоднюю сумму на четыре и закроем вопрос». На практике размер квартального аванса далеко не всегда равен одной четвёртой от прошлогодней платы. Согласно пункту 4 статьи 16.4 закона № 7-ФЗ и пункту 54 Правил № 881, плательщик считает квартальный аванс отдельно по каждому виду негативного воздействия одним из трёх способов:
- От суммы платы за предыдущий год. Перечисляется одна четвёртая часть суммы платы за НВОС, подлежащей уплате за предыдущий отчётный период (календарный год), с учётом корректировки платы по пунктам 10–12.1 статьи 16.3 закона № 7-ФЗ. По пункту 54 Правил № 881 за основу берётся сумма платы, показанная в декларации за прошедший отчётный период. В коротком пересказе новости БУХ.1С этот вариант назван просто «1/4 суммы платы за предыдущий год», но текст закона № 7-ФЗ прямо включает в расчёт корректировку по пунктам 10–12.1 статьи 16.3.
- От разрешённых нормативов и лимитов. Перечисляется одна четвёртая часть суммы платы, где платёжная база считается исходя из объёма или массы выбросов и сбросов загрязняющих веществ в пределах нормативов допустимых выбросов (НДВ), нормативов допустимых сбросов (НДС — в экологии эта аббревиатура всегда означает предельные показатели сброса со сточными водами, а не бухгалтерский налог на добавленную стоимость), временно разрешённых выбросов и временно разрешённых сбросов, а также лимитов на размещение отходов производства и потребления.
- По фактическим данным ПЭК за предыдущий квартал. Здесь формула «разделить год на четыре» вообще не применяется. Платёжная база определяется по данным производственного экологического контроля (ПЭК) о фактическом объёме или массе выбросов, сбросов загрязняющих веществ либо размещённых отходов за предыдущий квартал текущего отчётного периода и умножается на ставки платы с применением коэффициентов, установленных статьёй 16.3 закона № 7-ФЗ. Это значит, что при третьем способе аванс за третий квартал 2026 года считают по фактическим результатам ПЭК за предыдущий — второй квартал 2026 года.
Передумать в середине октября и посчитать платёж тем способом, который сегодня кажется удобнее, закон не позволяет. По пункту 6 статьи 16.4 закона № 7-ФЗ и пункту 54 Правил № 881 выбранный способ расчёта квартального аванса на следующий год по каждому виду негативного воздействия фиксируется заранее — в составе декларации о плате за отчётный период. Следовательно, для всех квартальных платежей 2026 года правила игры уже закреплены в декларации за 2025 год. Прежде чем набирать сумму в платёжном поручении до 20 октября, откройте сданную декларацию за 2025 год и проверьте, какой именно метод там указан отдельно по выбросам, сбросам и отходам.
География платежа: почему опасно брать КБК и реквизиты из общих таблиц
Даже верно посчитанный аванс легко отправить на невыясненные поступления, если у предприятия площадки или полигоны расположены в разных регионах, а бухгалтер копирует реквизиты из одного старого шаблона. Пункт 1 статьи 16.4 закона № 7-ФЗ и пункт 51 Правил № 881 жёстко привязывают перечисление денег к конкретной территории воздействия:
- по выбросам и сбросам загрязняющих веществ плату направляют по месту нахождения стационарного источника;
- по размещению отходов деньги перечисляют по месту нахождения объекта размещения отходов (для случаев складирования побочных продуктов производства и побочных продуктов животноводства отдельные абзацы пункта 51 предусматривают уплату по месту выявления нарушений).
Администратором платы выступают Росприроднадзор и его территориальные управления (п. 4 Правил № 881), которые получают данные о поступивших платежах и квартальных авансах по соглашениям с территориальными органами Федерального казначейства (п. 74 Правил № 881). Единого на всю страну расчётного счёта, БИК и ИНН получателя в федеральных нормах не существует: казначейские реквизиты всегда привязаны к региону, где стоит труба котельной, точка сброса или полигон размещения отходов.
Та же осторожность нужна и с кодами бюджетной классификации (КБК). Если заглянуть в открытый фрагмент приказа Минфина России от 10.06.2025 № 70н (в редакции от 24.02.2026), то коды по плате за НВОС там приведены с кодом администратора «000» и разбиты на три блока без отдельной строки «юридические лица и индивидуальные предприниматели». Блок с подвидом доходов 2100 отведён под пени (выбросы — 1 12 01010 01 2100 120, сбросы — 1 12 01030 01 2100 120, отходы производства — 1 12 01041 01 2100 120, ТКО — 1 12 01042 01 2100 120, побочные продукты производства, признанные отходами — 1 12 01043 01 2100 120, сжигание и рассеивание попутного нефтяного газа — 1 12 01070 01 2100 120). При этом строки с подвидом 6000 в таблице помечены для федеральных государственных органов, Банка России и органов управления государственными внебюджетными фондами, а строки с подвидом 7000 — для федеральных казённых учреждений. Поэтому перед отправкой октябрьского аванса не берите случайный КБК из справочных статей в интернете — сверьте актуальный код администратора доходов и банковские реквизиты непосредственно в своём территориальном управлении Росприроднадзора.
Цена опоздания: как работают пени по закону № 7-ФЗ и штраф по статье 8.41 КоАП РФ
Когда платёж уходит с опозданием на пару дней или в меньшей сумме из-за ошибки в расчётной базе, последствия не ограничиваются копеечной доплатой в конце года. В напоминании Росприроднадзора, которое 13 октября 2026 года пересказал БУХ.1С (как и в июньском сообщении ведомства в пересказе ГАРАНТ от 25.06.2026), просрочка или неполная уплата квартального аванса прямо связывается сразу с двумя мерами — начислением пеней и административным штрафом по статье 8.41 КоАП РФ. При этом в самих нормативных актах эти два инструмента прописаны с важными юридическими нюансами:
- Пени по пункту 7 статьи 16.4 закона № 7-ФЗ и пункту 53 Правил № 881. В норме о пенях квартальные авансовые платежи названы прямым текстом. За несвоевременное или неполное внесение платы, включая квартальные авансы, начисляются пени в размере одной трёхсотой ключевой ставки Банка России, действующей на день уплаты пеней, но не более двух десятых процента (0,2 процента) за каждый день просрочки. Счётчик включается со следующего календарного дня после крайнего срока уплаты — для аванса за третий квартал 2026 года это 21 октября 2026 года — и работает по дату фактического погашения задолженности по платёжному поручению (п. 53 Правил № 881).
- Административный штраф по статье 8.41 КоАП РФ (в редакции от 04.08.2026; также в системе ГАРАНТ). Формулировка самой статьи Кодекса устанавливает ответственность за невнесение в установленные сроки платы за негативное воздействие на окружающую среду: для должностных лиц вилка штрафа составляет от 3 000 до 6 000 рублей, а для юридических лиц — от 50 000 до 100 000 рублей. Хотя слов «авансовый платёж», «индивидуальный предприниматель» и «гражданин» в тексте статьи 8.41 КоАП РФ нет, Росприроднадзор в своих официальных напоминаниях прямо предупреждает о применении этой статьи при просрочке или неполном перечислении квартального аванса.
Спорить с инспектором о формулировках Кодекса после пропуска даты — занятие нервное, куда проще закрыть платёж вовремя и по верной базе.
Рабочий чек-лист для эколога и бухгалтера до 20 октября
Чтобы перевод за третий квартал ушёл без аврала в последний вечер, достаточно за полчаса пройти по четырём контрольным точкам в документах предприятия:
- Сверьте статус организации и объектов. Убедитесь, что компания или ИП обязаны платить квартальный аванс: предприятие не состоит в реестре МСП, не работает исключительно на объектах IV категории, запустило деятельность не в 2026 году и не подпадает под специальные исключения для побочных продуктов, вскрышных пород или искусственных грунтов по статье 16.4 закона № 7-ФЗ и пункту 58 Правил № 881.
- Откройте декларацию о плате за НВОС за 2025 год. Посмотрите, какой из трёх способов расчёта аванса на 2026 год заявлен в ней по каждому виду негативного воздействия — отдельно по выбросам, сбросам и размещению отходов.
- Пересчитайте базу по ПЭК, если выбран третий способ. Когда по виду воздействия закреплён расчёт от фактических показателей производственного экологического контроля, возьмите выгрузку ПЭК за второй квартал 2026 года и умножьте базу на ставки платы с коэффициентами статьи 16.3 закона № 7-ФЗ, вместо того чтобы механически делить прошлогоднюю сумму на четыре.
- Проверьте региональные реквизиты и проведите платёж до вторника, 20 октября 2026 года. Уточните казначейские реквизиты и КБК территориального органа Росприроднадзора по месту каждого стационарного источника выбросов и сбросов и по месту каждого объекта размещения отходов, после чего отправьте платёжное поручение без формирования квартальной декларации.
Экологическая отчётность перестаёт отнимать нервы, когда расчёты платы, журналы первичного учёта и данные лабораторного контроля сведены в понятный рабочий график без спешки в последний день. Если вашему предприятию нужно проверить расчёт платы за НВОС, навести порядок в документах производственного экологического контроля или пройти комплексный аудит перед проверкой, оставьте заявку на сайте ЭКОПЛАН и подписывайтесь на практические разборы природоохранного законодательства для экологов и руководителей в Telegram-канале ЭКОПЛАН.