Бухгалтер кладёт на стол экологу свежую папку с актами от регионального оператора по новому магазину в соседней области и буднично бросает: «Там всего пара контейнеров с упаковкой и бытовым мусором, приплюсуй эти тонны к нашему головному отчёту, чтобы не плодить лишние бланки». Соблазн свести всю компанию в одну общую таблицу понятен каждому, кто хотя бы раз закрывал годовую отчётность с кружкой остывшего кофе под гул телефонных звонков со складов. Но именно на этой «экономии времени» предприятия раз за разом получают расхождения в государственном реестре и вопросы от надзора: если площадка в другом регионе работает как обособленное подразделение, спрятать её отходы внутри отчёта головного офиса не получится.
Разбираемся по шагам, как устроены действующие указания Росстата к форме № 2-ТП (отходы), почему магазин в соседнем субъекте РФ отчитывается отдельно от центральной конторы, какие коды нужно поднять из уведомлений перед заполнением титульного листа и в каком единственном случае малый бизнес с твёрдыми коммунальными отходами (ТКО) освобождён от сдачи бланка.
Почему магазин в соседней области не вписывают в отчёт головного офиса
Представьте привычную картину: центральный офис и основная база компании прописаны в одном регионе, а торговая точка, складской терминал или ремонтный участок открыты за несколько сотен километров — в соседней области. На площадке стоят баки под картон и смешанный мусор, заключён прямой договор с местным региональным оператором, акты исправно приходят в бухгалтерию. Когда подходит время сводить статистику по отходам, возникает главный практический спор: куда и от чьего имени отправлять форму № 2-ТП (отходы) по этой удалённой точке.
Показательный случай разобран в открытой консультации системы «Техэксперт» от 20 октября 2026 года. Организация зарегистрирована в Тюменской области, а её магазин работает в Свердловской области. В магазине образуются отходы IV и V классов опасности, которые относятся к ТКО, вывоз и размещение идут по договору с региональным оператором. Открытый ответ эксперта не оставляет пространства для манёвра: отчётность по форме № 2-ТП (отходы) по магазину в Свердловской области нужно сдавать отдельно от отчётности по головному офису в Тюменской области (детальное обоснование на карточке закрыто ссылкой, а территориальный орган по месту магазина звучал в самом вопросе читателя).
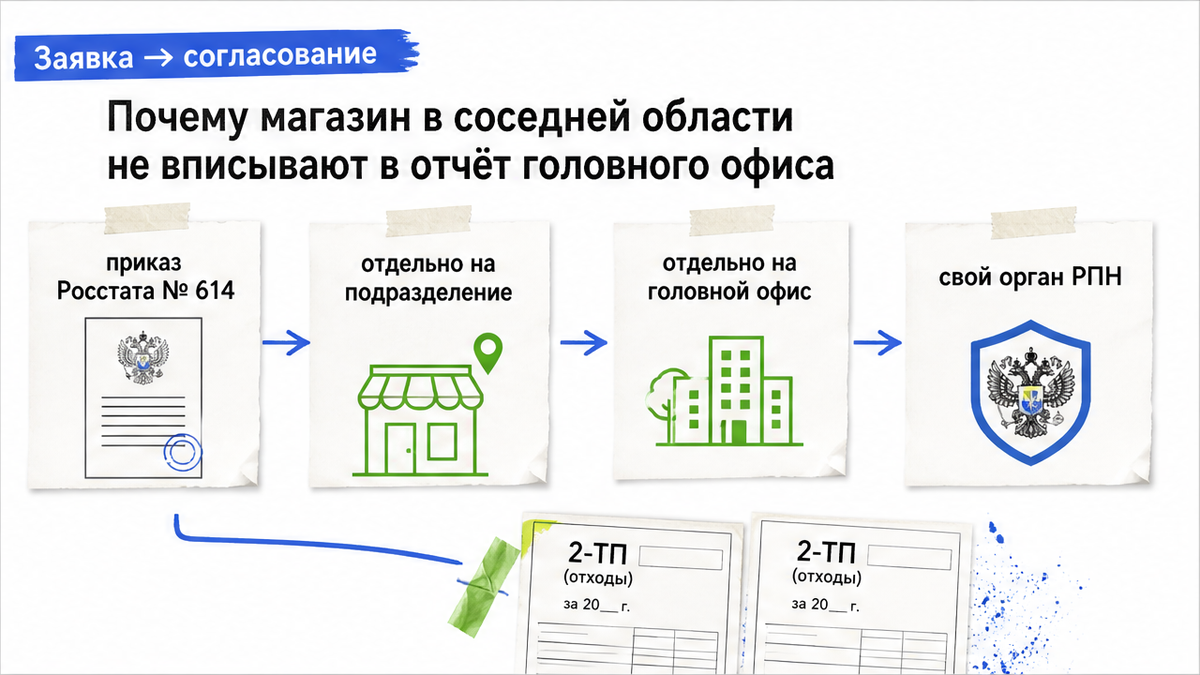
Опирается такой порядок на пункт 1 указаний по заполнению формы, утверждённых приказом Росстата от 06.11.2025 № 614 (форма федерального статистического наблюдения № 2-ТП (отходы) «Сведения об образовании, обработке, утилизации, обезвреживании, размещении отходов производства и потребления», код по ОКУД 0609013). В этом пункте зафиксированы два жёстких правила:
- респондент направляет данные по форме в территориальный орган Росприроднадзора по месту своего нахождения;
- если у юридического лица есть обособленные подразделения, форма подаётся как по каждому обособленному подразделению, так и по юридическому лицу без этих обособленных подразделений.
На официальной странице Южно-Уральского межрегионального управления Росприроднадзора эти две нормы собраны в ясную рабочую формулу: отчёт сдаётся отдельно на каждое территориально обособленное подразделение и отдельно на головную организацию без обособленных подразделений — в соответствующие территориальные органы Росприроднадзора по месту их нахождения. Попытка сложить тонны тюменского офиса и свердловского магазина в один общий бланк исказит данные сразу по двум единицам учёта.
Прежде чем сводить годовые таблицы, разделите первичные акты вывоза отдельно по головной площадке и по каждому удалённому подразделению.
Где проходит граница обособленного подразделения и почему нет «одного отчёта на область»
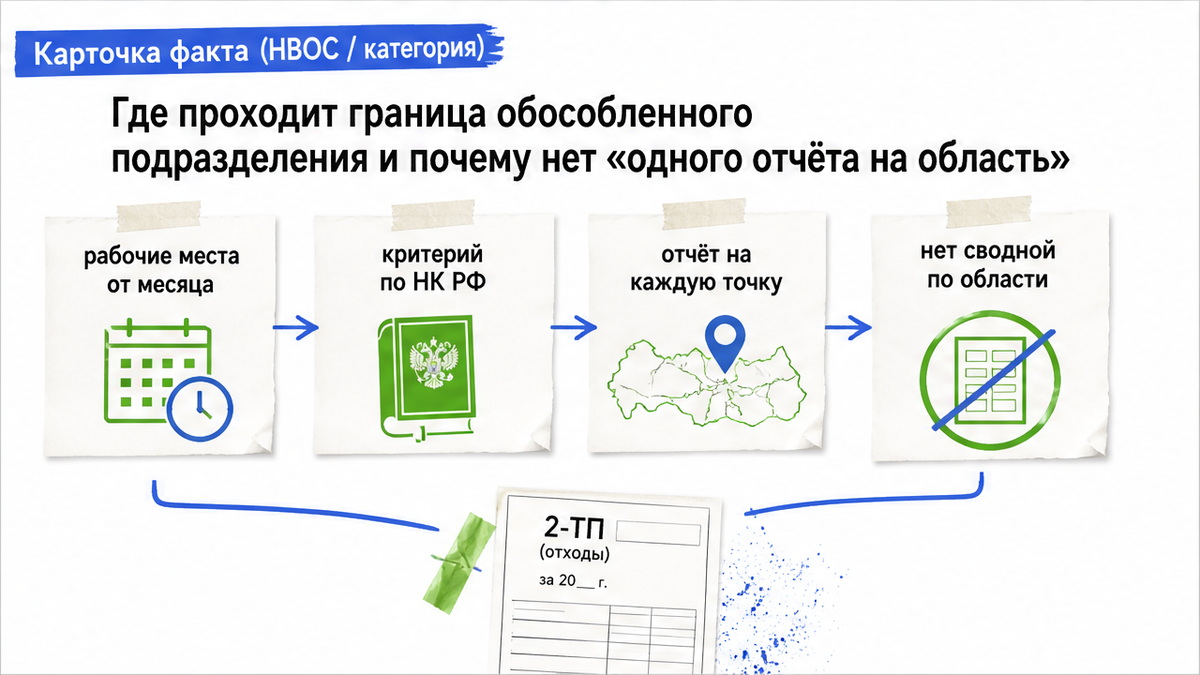
Вторая классическая ловушка поджидает эколога, когда в соседнем регионе открыта не одна точка, а сразу три магазина или две складские базы. В кабинете тут же рождается компромиссная идея: «Ладно, из головного отчёта мы их уберём, но по соседней области сдадим одну сводную форму на весь регион». Кажется логичным, ведь управление Росприроднадзора там одно. Но если открыть текст приказа № 614, выяснится, что статистический учёт привязан совсем к другой единице.
Сноска 1 к пункту 1 указаний приказа № 614 напрямую отсылает к пункту 2 статьи 11 Налогового кодекса РФ. По этой норме обособленным подразделением организации признаётся любое территориально обособленное от неё подразделение, по месту нахождения которого оборудованы стационарные рабочие места. Рабочее место считается стационарным, если оно создано на срок более одного месяца. Причём статус обособленного подразделения не зависит ни от того, записано ли его создание в уставе или приказах компании, ни от полномочий, которыми наделён руководитель точки.
Когда проверяешь структуру компании по документам и по факту, нужно держать в голове два следствия из пункта 1 указаний:
- Единица отчётности — каждое обособленное подразделение, а не субъект РФ в целом. В указаниях к приказу № 614 нет правила «одна сводная форма на область». Если у компании в другом регионе работают два отдельных магазина или две производственные базы и каждая точка отвечает признакам обособленного подразделения со стационарными рабочими местами, данные подаются по каждому такому подразделению отдельно плюс отдельно по самому юрлицу без подразделений.
- Критерий стационарных рабочих мест. Если у организации в другом регионе числится участок или площадка, где стационарные рабочие места на срок свыше одного месяца не оборудованы, под определение обособленного подразделения из п. 2 ст. 11 НК РФ такой объект не подпадает.
Здесь же часто рвётся цепь из-за путаницы между разными формами статотчётности. Нельзя переносить на отчёт по отходам привычки и сроки соседней формы № 2-ТП (воздух) — она утверждена другим приказом и живёт по собственному регламенту. Сам же приказ Росстата от 06.11.2025 № 614 пунктом 4 окончательно отменил старые приказы Росстата по отходам — от 09.10.2020 № 627 и от 13.11.2020 № 698.
Запросите в кадровой службе и бухгалтерии список всех точек, где люди работают стационарно дольше месяца, чтобы точно знать количество отчётных бланков.
Какие коды и адреса вписывать в титульный лист подразделения
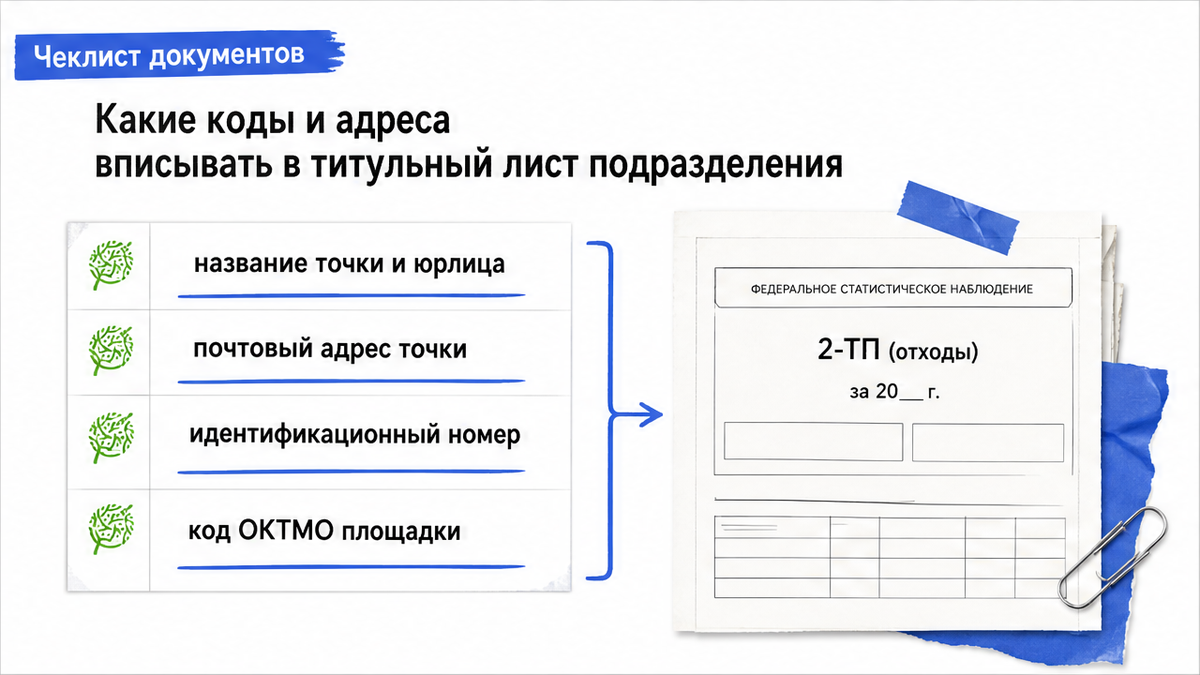
Когда список подразделений согласован, начинается рутина с заполнением шапки отчёта. Частая ошибка в суматохе — поставить на бланк удалённого магазина код ОКПО головной конторы или оставить в графе адреса юридический адрес из ЕГРЮЛ. В электронной системе такая нестыковка сразу превращает отчёт подразделения в дубликат отчёта головного офиса.
Правила заполнения титульной части для головной площадки и обособленных подразделений подробно расписаны в пункте 4 указаний к приказу № 614:
- В строке «Наименование отчитывающейся организации» по обособленному подразделению пишется наименование обособленного подразделения и наименование юридического лица, к которому оно относится.
- В строке «Почтовый адрес» для подразделения указывается его фактический почтовый адрес с почтовым индексом.
- В кодовой зоне титульного листа проставляется: для юрлица без территориально обособленных подразделений и для индивидуального предпринимателя (ИП) — код ОКПО; для территориально обособленных подразделений и для головного подразделения юрлица — идентификационный номер. Головным подразделением по указаниям считается то, где располагается администрация предприятия или чьё местонахождение совпадает с зарегистрированным юридическим адресом.
- В графе 4 кодовой зоны вписывается код ОКТМО по месту нахождения соответствующего обособленного подразделения (либо самого юрлица без подразделений или ИП).
Откуда брать эти цифры? Код ОКПО и идентификационный номер каждого подразделения выгружаются из уведомления о присвоении кода на портале системы сбора статотчётности Росстата (websbor.rosstat.gov.ru/online/info). Важный практический нюанс: в пункте 4 указаний этот адрес приведён только как справочный источник кодов ОКПО и идентификационного номера, а вовсе не как окно для сдачи самой формы № 2-ТП (отходы).
Соберите уведомления Росстата с идентификационными номерами и кодами ОКТМО по каждой площадке в отдельную рабочую папку до начала ввода цифр.
Когда магазин с ТКО и договором с регоператором может законно не отчитываться
На планерке у директора обязательно прозвучит вопрос: «Постойте, у нас же в этом магазине только обычные твёрдые коммунальные отходы и договор с региональным оператором — неужели мы не освобождены от статистики?». В открытом вопросе и коротком ответе на карточке «Техэксперта» ни масса образующихся ТКО, ни наличие у компании статуса субъекта малого и среднего предпринимательства (МСП) не уточнялись. А между тем именно от этих двух деталей зависит, нужно ли вообще формировать бланк.
По пункту 1 указаний к приказу № 614 отчитываться по форме № 2-ТП (отходы) обязаны юридические лица и индивидуальные предприниматели, работающие в области обращения с отходами производства и потребления, а также региональные операторы и операторы по обращению с ТКО. Но внутри этого круга закон проводит чёткую границу:
- Юридические лица и ИП, не относящиеся к субъектам МСП, обследуются в сплошном порядке. Для крупного и среднего бизнеса вне реестра МСП (и для его обособленных подразделений) никаких поблажек по малому тоннажу ТКО в приказе не предусмотрено.
- Освобождены от предоставления данных по форме только те юрлица и ИП, у которых одновременно сходятся четыре условия из пункта 1 указаний:
- они относятся к субъектам малого и среднего предпринимательства (МСП);
- у них образуются только ТКО массой менее 0,1 тонны;
- заключён договор с региональным оператором;
- они не ведут обработку, утилизацию, обезвреживание или размещение отходов.
Все четыре условия записаны в указаниях в одной связке и работают только вместе. Где здесь обычно рвётся цепь? Предприятие видит у себя договор с регоператором и статус МСП, но забывает проверить годовую массу (а 0,1 тонны — это всего сто килограммов за год) либо упускает из виду, что помимо ТКО на складе списали партию ртутных ламп, аккумуляторов или промасленной ветоши. Как только нарушается хотя бы одно из четырёх условий, освобождение сгорает. Ведь по пункту 5 указаний в форме № 2-ТП (отходы) учитываются все виды отходов производства и потребления в обращении у респондента, кроме медицинских, биологических и радиоактивных отходов.
Сам бланк разбит на три части: в разделе I показывают образование, обработку, утилизацию, обезвреживание, размещение отходов и передачу ТКО региональному оператору (в тоннах); раздел II заполняют региональные операторы по обращению с ТКО; раздел III отведён под эксплуатируемые объекты размещения отходов. При этом пункт 9 указаний прямо требует от респондента обеспечить полноту и достоверность подаваемых сведений.
Проверьте выписку из реестра МСП, годовой вес ТКО по актам и отсутствие других видов отходов, прежде чем принимать решение не подавать отчёт.
Как устроены сроки сдачи в приказе № 614 и в разъяснениях Росприроднадзора
Осенью, когда на предприятии проверяют хвосты по экологической отчётности за прошлые периоды и выстраивают график на будущий год, вокруг дат сдачи формы № 2-ТП (отходы) часто возникает путаница. Чтобы не гадать по чужим пересказам в интернете, сверим точные формулировки самого приказа Росстата от 06.11.2025 № 614 и официальных страниц Росприроднадзора:
| Документ или источник | Что именно зафиксировано |
|---|---|
| Пункт 2 приказа Росстата от 06.11.2025 № 614 | Обеспечить сбор первичных статистических данных по утверждённой форме за отчётный период 2025 года. |
| Бланк формы № 2-ТП (отходы) (ОКУД 0609013) и п. 3 приказа № 614 | Форма годовая. Срок предоставления респондентами территориальному органу Росприроднадзора в субъекте РФ — «1 февраля после отчетного периода». (Даты «1 марта» для раздела II и «15 марта» для разделов I и III на бланке и в п. 1 указаний — это внутренние сроки территориальных управлений перед центральным аппаратом Росприроднадзора, а не даты для предприятий.) |
| Страницы Росприроднадзора (раздел статотчётности по отходам и календарь отчётности) | Записано общее правило «до 1 февраля года, следующего за отчетным», а для кампании за 2025 год сделано отдельное примечание: поскольку 1 февраля 2026 года выпало на выходной день, срок сдачи за 2025 год переносился на 02.02.2026. |
На 20 октября 2026 года кампания по сдаче отчёта за 2025 год (со сроком до 02.02.2026) давно позади. Обратите внимание на юридическую деталь: в самом приказе № 614 нет отдельной строчки про сбор за отчётный 2026 год или фиксированной календарной даты в 2027 году. В документе работают общая формула на бланке «1 февраля после отчетного периода» и привязка пункта 2 к отчётному периоду 2025 года, при этом более позднего приказа Росстата, который отменял или заменял бы приказ № 614, к 20 октября 2026 года не выходило.
Закладывайте подготовку первичных данных по подразделениям на январь, ориентируясь на базовую норму бланка «1 февраля после отчетного периода».
Какой электронный сервис использовать и чья подпись нужна для отправки
Ещё один рабочий вопрос возникает в день отправки: через какой кабинет загружать XML-файл или заполнять веб-форму и можно ли по старинке отправить бумажный отчёт заказным письмом с описью вложения? Если читать только приказ Росстата № 614, ответа там не найти — сам приказ ни адрес электронного сервиса, ни бумажный порядок не прописывает.
Реальный порядок подачи складывается из двух нормативных и ведомственных опор:
- Постановление Правительства РФ от 18.08.2008 № 620 (в редакции постановления Правительства РФ от 07.09.2026 № 1133, изменения вступили в силу с 15.09.2026). По пункту 7 Положения респондент передаёт первичные статистические данные субъекту официального статистического учёта в форме электронного документа, подписанного усиленной квалифицированной электронной подписью (УКЭП), если иное не установлено законодательством РФ. Отправка идёт самостоятельно или через представителя по телекоммуникационным каналам связи с использованием государственных информационных систем субъектов официального статистического учёта. Бумажный вариант (лично, через представителя или почтой с описью вложения) упомянут в пункте 7 лишь с оговоркой «в случае допустимости», но перечня таких случаев для формы № 2-ТП (отходы) постановление не содержит.
- Разъяснения на официальных ресурсах Росприроднадзора. В разделе статистической отчётности ведомства прямо указано, что внесение сведений по форме № 2-ТП (отходы) ведётся в личном кабинете природопользователя (lk.rpn.gov.ru). А страница Южно-Уральского межрегионального управления РПН ставит точку: с 1 января 2022 года отчёт направляется в электронном виде с электронной цифровой подписью через личный кабинет природопользователя.
Точка отказа здесь почти всегда техническая: у сотрудника, который формирует отчёт по удалённому подразделению, в последний день оказывается просрочен сертификат УКЭП или не настроена доверенность в личном кабинете природопользователя.
Проверьте доступ к личному кабинету природопользователя и срок действия сертификата УКЭП заранее, не откладывая тестовый вход на конец января.
Чем рискует предприятие по статье 13.19 КоАП РФ при пропуске или искажении данных
Когда отчёт по забытому магазину в соседнем регионе не сдан вовремя или его цифры механически влили в бланк головного офиса, возникает риск административной ответственности за нарушение статистической дисциплины. Прямо на титульном листе бланка № 2-ТП (отходы) напечатано напоминание: нарушение порядка предоставления первичных статистических данных, опоздание со сдачей либо передача недостоверных сведений влекут ответственность по Кодексу Российской Федерации об административных правонарушениях.
Конкретные суммы административных штрафов установлены в статье 13.19 КоАП РФ (в редакции Федерального закона от 30.12.2015 № 442-ФЗ, сверено по редакции КоАП РФ от 04.08.2026):
- Часть 1 статьи 13.19 КоАП РФ (непредоставление респондентами первичных статистических данных в установленном порядке, несвоевременное предоставление либо подача недостоверных первичных статистических данных):
- для должностных лиц — от 10 000 до 20 000 рублей;
- для юридических лиц — от 20 000 до 70 000 рублей.
- Часть 2 статьи 13.19 КоАП РФ (повторное нарушение, предусмотренное частью 1):
- для должностных лиц — от 30 000 до 50 000 рублей;
- для юридических лиц — от 100 000 до 150 000 рублей.
Индивидуальные предприниматели в тексте самой статьи 13.19 КоАП РФ отдельно не выделены, но по примечанию к статье 2.4 КоАП РФ лица, ведущие предпринимательскую деятельность без образования юридического лица, отвечают как должностные лица, если кодексом не установлено иное. Рассматривать дела по статье 13.19 КоАП РФ в силу статьи 23.53 КоАП РФ уполномочен федеральный орган исполнительной власти, отвечающий за официальный статистический учёт и контроль в этой сфере, и его территориальные органы.
Спокойная сверка перечня подразделений и объёмов переданных ТКО по договорам обходится предприятию несоизмеримо дешевле, чем объяснения по факту искажения статистической отчётности.
Частые вопросы
Куда сдавать форму 2-ТП (отходы), если головной офис в одном регионе, а магазин в другом?
По пункту 1 указаний к приказу Росстата от 06.11.2025 № 614 отчёт предоставляется отдельно по каждому обособленному подразделению и отдельно по юридическому лицу без этих обособленных подразделений — в территориальный орган Росприроднадзора по месту нахождения соответствующего подразделения или головного офиса.
Можно ли сдать один общий отчёт 2-ТП (отходы) сразу за несколько магазинов в одном регионе?
Нет, в пункте 1 указаний к приказу № 614 правила «одна форма на субъект РФ» не существует. Единицей отчётности служит каждое обособленное подразделение (по п. 2 ст. 11 НК РФ — территориально обособленное подразделение со стационарными рабочими местами, созданными на срок более одного месяца) и отдельно юридическое лицо без этих подразделений.
Освобождён ли магазин от сдачи 2-ТП (отходы), если у него только ТКО и договор с региональным оператором?
Освобождение по пункту 1 указаний к приказу № 614 работает только при одновременном выполнении четырёх условий: организация или ИП входит в число субъектов МСП, образуются только ТКО массой менее 0,1 тонны, действует договор с региональным оператором и не ведутся обработка, утилизация, обезвреживание или размещение отходов. Компании вне реестра МСП отчитываются в сплошном порядке при любой массе ТКО.
Как навести порядок в отчётности по удалённым площадкам
Единственный способ избежать январского аврала по региональной сети — заранее перевести учёт площадок в понятный рабочий реестр. Сверьте перечень всех магазинов, складов и участков со стационарными рабочими местами по критериям пункта 2 статьи 11 НК РФ, выгрузите с портала Росстата уведомления с идентификационными номерами и кодами ОКТМО для каждого подразделения и закрепите за точками ответственных за передачу закрывающих актов от региональных операторов.
Если вашей компании нужно провести спокойную ревизию отчётных единиц по площадкам в разных регионах, выверить первичный учёт отходов и подготовить статистическую отчётность без расхождений между подразделениями, оставьте заявку на сайте ЭКОПЛАН или подписывайтесь на практические разборы для экологов в нашем Telegram-канале @ecoplannew.