В разгар подготовки к годовой отчетности в кабинете главного инженера часто звучит привычная фраза: «Возьмем прошлогодний шаблон декларации, поменяем объемы и сдадим за пару часов». Но с отчетом за 2026 год этот номер не пройдет: Минприроды утвердило новый бланк декларации о плате за негативное воздействие на окружающую среду (НВОС), где под искусственные грунты отведен отдельный самостоятельный раздел. Если предприятие перемещало грунты при планировке, рекультивации или переработке отходов, старая схема расчета приведет к нестыковкам в надзорных базах и пересчету платежей.
Для руководителей производств, начальников экологических отделов и главных инженеров это сигнал: пора провести ревизию первичных документов на площадках, перепроверить сроки образования партий и заранее разобраться, по каким формулам суммы попадают в итоговый расчет к бюджету.
Новый приказ Минприроды и регламентный срок сдачи
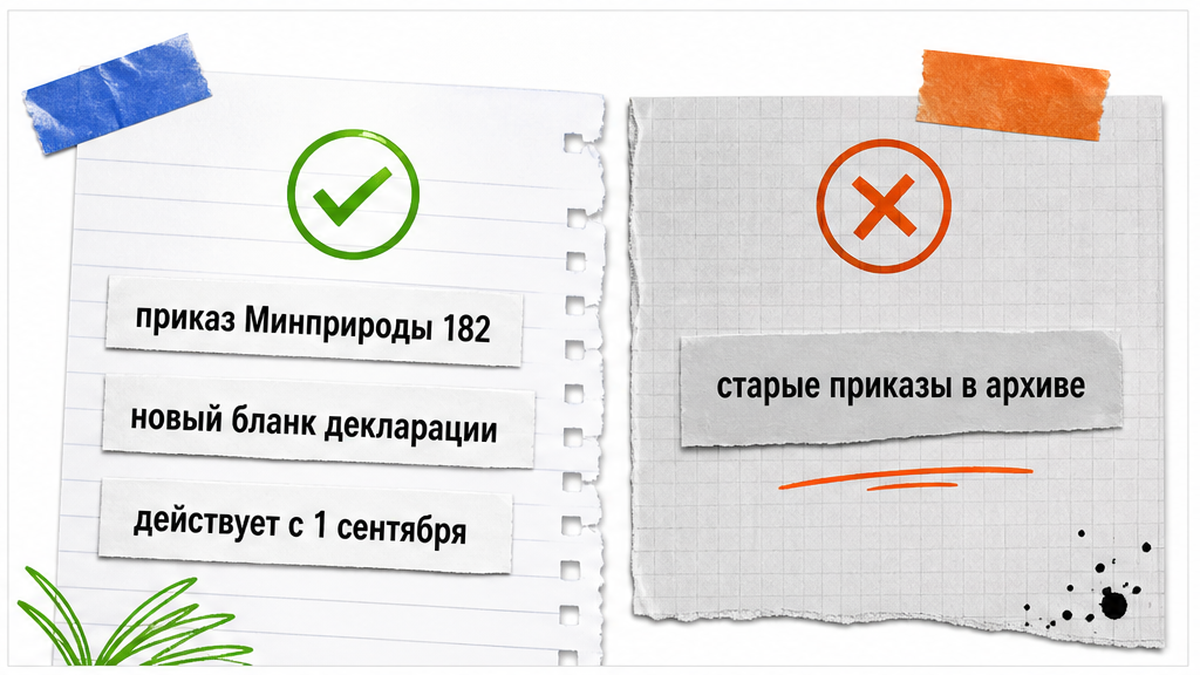
Отчетная кампания за 2026 год регулируется приказом Минприроды России от 01.04.2026 № 182 «Об утверждении Порядка представления декларации о плате за негативное воздействие на окружающую среду и ее формы». Документ прошел государственную регистрацию в Минюсте России 02.06.2026 (номер 86836) и в тот же день был официально опубликован. Бланк вступил в юридическую силу с 1 сентября 2026 года и рассчитан на пятилетний период — вплоть до 1 сентября 2031 года.
Принятый порядок разработан во исполнение пункта 9 статьи 16.4 Федерального закона от 10.01.2002 № 7-ФЗ «Об охране окружающей среды» и окончательно отправил в архив три предшествующих ведомственных акта:
- приказ Минприроды России от 10.12.2020 № 1043;
- приказ Минприроды России от 21.09.2022 № 624;
- приказ Минприроды России от 29.04.2025 № 241.
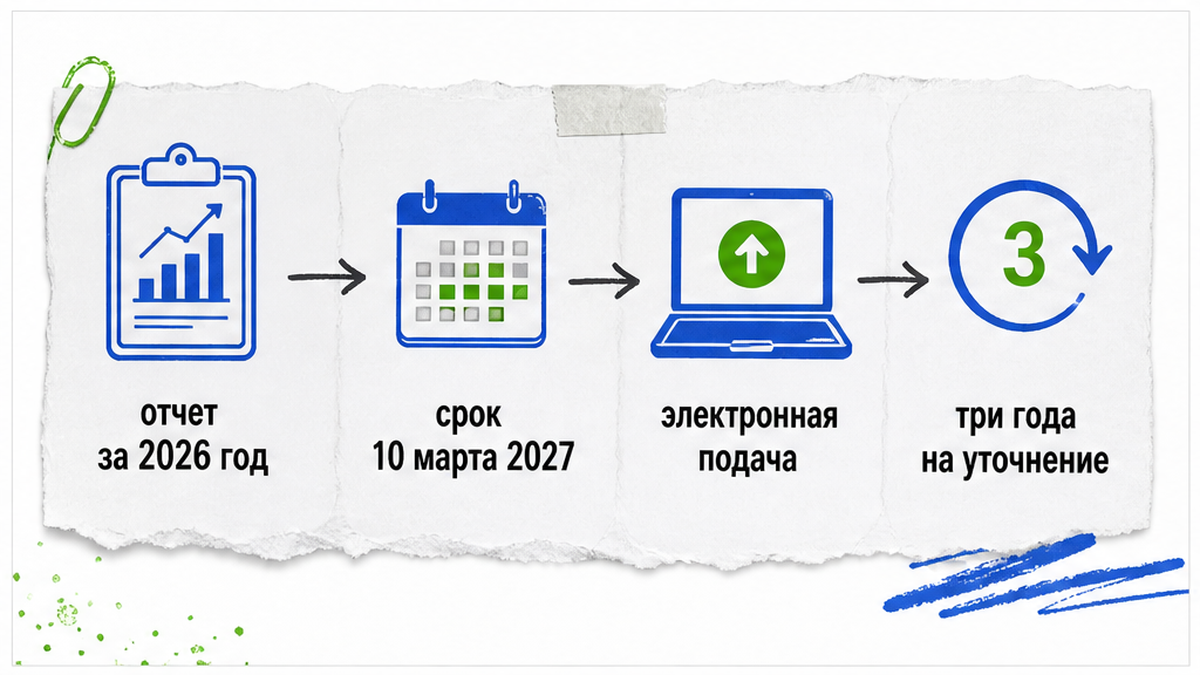
Регламентный дедлайн зафиксирован в пункте 2 Порядка: декларация сдается не позднее 10 марта года, следующего за отчетным. Таким образом, расчет платы за 2026 год необходимо направить в надзорный орган не позднее 10 марта 2027 года. Правило переноса срока на ближайший рабочий день действует только тогда, когда финишная дата выпадает на официальный выходной или нерабочий праздник, однако 10 марта 2027 года приходится на рабочий день — среду. Если после отправки в расчетах обнаружатся неточности, пункт 9 Порядка позволяет подать уточненную декларацию в пределах трех лет с момента истечения регламентного срока сдачи первичного документа.
Кто сдает декларацию и как передаются сведения
Подавать декларацию обязаны все юридические лица и индивидуальные предприниматели, на которых законом № 7-ФЗ возложено внесение платы за негативное воздействие. Прямое освобождение от этой обязанности закон и пункт 1 Порядка дают только одной категории природопользователей — тем, кто ведет деятельность исключительно на объектах IV категории. Здесь часто возникает опасное заблуждение: руководство считает, что если цех или база отнесены к IV категории, то по ним можно не отчитываться вовсе. Это справедливо лишь до тех пор, пока у предприятия нет других производственных площадок. Если на балансе организации есть хотя бы один объект I, II или III категории, декларация подается по всем эксплуатируемым объектам без исключения, включая объекты IV категории.
Порядок четко распределяет территориальные потоки и регламентирует форму сдачи:
- Адресат отчета: документ направляется в территориальные органы Росприроднадзора по месту нахождения объекта НВОС и объекта размещения отходов. Если производственные площадки или участки складирования грунтов распределены по территории двух и более субъектов РФ, в каждый регион сдается отдельная декларация. Если же несколько объектов функционируют в границах одного субъекта РФ, подается единая региональная декларация.
- Электронный формат: базовый канал сдачи — отправка электронного документа через официальные веб-сервисы Росприроднадзора. Вход выполняется через подтвержденную учетную запись ЕСИА, а сам файл подписывается простой электронной подписью в соответствии с Федеральным законом от 06.04.2011 № 63-ФЗ. Дополнительно печатать и привозить бумажную копию в ведомство не требуется.
- Бумажный носитель: сдать отчет на бумаге разрешено только в двух исключительных случаях. Первый — если совокупная сумма платы предприятия за предшествующий отчетный период не превысила 25 тысяч рублей (в этом случае сдается один бумажный экземпляр с обязательным приложением копии, выгруженной из электронного сервиса). Второй — если в отчете содержатся сведения ограниченного доступа.
Раздел 10 бланка вместо справочных сведений
После первых методических семинаров в профессиональной среде распространился слух, будто учет грунтов свелся к небольшой справочной табличке внутри раздела 1. Это опасная ошибка, способная сорвать подготовку отчета. В утвержденном бланке раздел 1 по-прежнему посвящен исключительно расчету платы за выбросы загрязняющих веществ в атмосферный воздух стационарными источниками (что прямо подтверждает строка 161 итогового листа). Разделы 7, 8 и 9 закреплены за побочными продуктами производства, вскрышными и вмещающими горными породами, а также побочными продуктами животноводства.
Для искусственных грунтов в бланк включен самостоятельный раздел 10 с официальным наименованием: «Расчет суммы платы за размещение, в том числе складирование, искусственных грунтов, признанных отходами». Это полноценный расчетный модуль со своими реквизитами и формулами. В титульной части раздела 10 указываются:
- категория объекта НВОС, его наименование, код, ОКТМО и фактический адрес;
- наименование объекта размещения отходов, его регистрационный номер по реестру и адрес;
- наименование и фактический адрес специализированного объекта складирования искусственных грунтов, признанных отходами.
В расчетной таблице раздела 10 по каждому виду грунта построчно фиксируются: наименование вида отхода, код по Федеральному классификационному каталогу отходов (ФККО), класс опасности, фактическая масса грунтов, признанных отходами в отчетном периоде (в тоннах), базовая ставка платы Нпл (в рублях за тонну), а также понижающие и повышающие коэффициенты Кл, Ксл, Кот и Кинд. Сам приказ Минприроды № 182 готовых числовых значений ставок и коэффициентов не содержит — они применяются по общим нормативным правилам исчисления платы за НВОС.
Куда попадают суммы раздела 10 в расчете платежа
Расчетная часть раздела 10 напрямую завязана на сводный лист декларации «Расчет суммы платы, подлежащей внесению в бюджет». Чтобы исключить ошибки при переносе данных, важно отслеживать путь каждой цифры:
- Графа 11 раздела 10 аккумулирует плату за размещение в срок, не превышающий 11 месяцев (или иной установленный срок) с даты образования грунтов, в пределах утвержденных лимитов. Итоговое значение этой графы напрямую транслируется в строку 148 сводного расчета.
- Графа 12 раздела 10 рассчитывает платеж за размещение в тот же срок с даты образования, но при отсутствии установленных лимитов. Эта сумма переносится в строку 149.
- Графа 13 раздела 10 суммирует показатели граф 11 и 12, выводя общую плату по разделу, которая вносится в строку 147.
- Строка 029 в титульном блоке начислений отражает совокупную плату за размещение и складирование искусственных грунтов, признанных отходами. Она формирует общую сумму начислений по строке 020 (куда суммируются строки с 021 по 029).
- Строка 145 предназначена для внесения кода бюджетной классификации (КБК) по плате за искусственные грунты, а строка 146 закрепляет код ОКТМО объекта размещения или складирования.
- Строка 159 учитывает затраты предприятия на природоохранные мероприятия по грунтам. В бланке декларации для нее установлено жесткое фиксированное значение: «(равна 0)».
- Строка 169 отражает сумму платы по грунтам с учетом корректировки и по формуле бланка приравнивается к показателю строки 029.
- Строка 179 подводит окончательный итог: именно эта сумма по грунтам подлежит фактическому перечислению в бюджет. Она рассчитывается как разница между строкой 147 и строкой 159.
Разграничение сроков: одиннадцать месяцев бланка и три года по закону № 89-ФЗ
Главный узел правовой путаницы при работе с разделом 10 возникает из-за внешнего сходства временных интервалов. На практике инженеры нередко пытаются склеить одиннадцатимесячный срок из бланка декларации с трехлетним периодом, установленным базовым законом об отходах. Делать этого категорически нельзя, поскольку нормы регулируют совершенно разные этапы обращения с материалом.
Пункт 5 статьи 17.2 Федерального закона от 24.06.1998 № 89-ФЗ «Об отходах производства и потребления» устанавливает жесткие материальные критерии: искусственный грунт, полученный из органической части твердых коммунальных отходов, признается отходом в двух конкретных случаях. Либо в день его размещения на объекте размещения отходов (за исключением использования при технологической эксплуатации самого объекта), либо в день истечения трех лет со дня производства, если за это время он так и не был использован в качестве сырья или продукции при выпуске товаров либо выполнении работ. Это правило определяет юридический момент превращения грунта в отход производства.
В графах 11 и 12 раздела 10 бланка и строках 148–149 заложена другая конструкция: плата начисляется за размещение грунтов в срок, «не превышающий 11 месяцев (или иной срок) с даты образования таких грунтов». Это расчетный временной коридор, который применяется уже после того, как грунт признан отходом, и служит для дифференциации платежей в зависимости от наличия лимитов на специализированном объекте складирования. Смешение трехлетнего срока признания по закону № 89-ФЗ и одиннадцатимесячного интервала расчета платы по приказу Минприроды № 182 искажает базу начисления и неизбежно вызовет требование надзорного органа о даче пояснений.
Что проверить на площадке и в документах до сдачи декларации
Чтобы годовая отчетность не превратилась в экстренное исправление предписаний, экологической службе предприятия целесообразно заранее пройти по производственной цепочке и проверить первичные документы:
- Провести инвентаризацию оборота грунтов. Выяснить, образуются ли на производственных площадках искусственные грунты, по какой технологической документации они классифицируются, вовлекаются ли в хозяйственный оборот и не наступили ли основания для признания их отходами по статье 17.2 закона № 89-ФЗ.
- Проверить лимиты и разрешения. Уточнить наличие и сроки действия установленных нормативов и лимитов на размещение отходов, чтобы корректно разделить физические объемы между графой 11 (в пределах лимита) и графой 12 (сверх лимита или при его отсутствии).
- Сверить реестровые данные объектов. Поднять точные наименования, адреса, коды ОКТМО и номера объектов складирования в государственном реестре объектов размещения отходов (ГРОРО).
- Наладить партионный учет по датам образования. Проверить наличие первичных актов приема-передачи и накладных с точными календарными датами образования партий грунтов. Без подтвержденных дат невозможно обосновать право на применение расчетных строк графы 11 и 12 с дифференциацией по срокам.
- Проверить доступ в личный кабинет природопользователя. Убедиться в работоспособности корпоративной учетной записи в ЕСИА, проверить актуальность доверенностей и готовность простой электронной подписи для отправки отчета.
- Разграничить географию площадок. Если производственные филиалы или места складирования грунтов находятся в разных субъектах РФ, заранее распределить первичные данные для подготовки отдельных пакетов деклараций по каждому региону.
Профессиональный аудит и сопровождение отчетности
Введение раздела 10 по искусственным грунтам наглядно показывает общую тенденцию: экологическая отчетность становится все более детализированной, а автоматические алгоритмы Росприроднадзора мгновенно выявляют расхождения между первичкой, договорами и декларацией. Специалисты компании ЭКОПЛАН проводят комплексный аудит природоохранной документации предприятий, расчет платы за негативное воздействие на окружающую среду и подготовку годовой отчетности с учетом актуальных изменений законодательства.
Практический опыт прохождения проверок, алгоритмы согласования документов и оперативные разборы новых регламентов для инженеров-экологов регулярно публикуются в Telegram-канале ЭКОПЛАН.