Для главного инженера и заводского эколога нет ничего неприятнее, чем неожиданный звонок из приемной с новостью о вызове в Росприроднадзор. Руководство предприятия искренне удивляется: завод исправно сдает декларации, вносит плату за негативное воздействие на окружающую среду (НВОС), а инспекторы все равно присылают отдельный расчет ущерба реке. С такой ситуацией столкнулось АО «Чепецкий механический завод» в городе Глазове: после проверки по обращению местного жителя надзорное ведомство зафиксировало сброс сточных вод в реку Чепцу с превышением нормативов допустимых сбросов загрязняющих веществ. Предприятие отказалось возмещать рассчитанный вред в добровольном порядке, однако Западно-Уральское управление Росприроднадзора обратилось с исковым заявлением в суд, который полностью подтвердил законность требований ведомства, после чего заводу пришлось перечислить средства в полном объеме.
Этот прецедент наглядно разрушает опасную иллюзию: регулярные платежи за негативное воздействие не защищают бизнес от имущественных исков за вред компонентам природной среды. Если анализы проб выявили превышение нормативов допустимых сбросов, контролирующий орган включает методику исчисления ущерба, где каждый час работы выпуска и каждый кубометр стоков оборачиваются серьезной финансовой ответственностью. Разбираемся, как работают эти механизмы, почему судебная практика поддерживает позицию надзора и что экологу нужно проверить на выпуске и в документах предприятия прямо сейчас.
Чем возмещение вреда водному объекту отличается от платы за НВОС
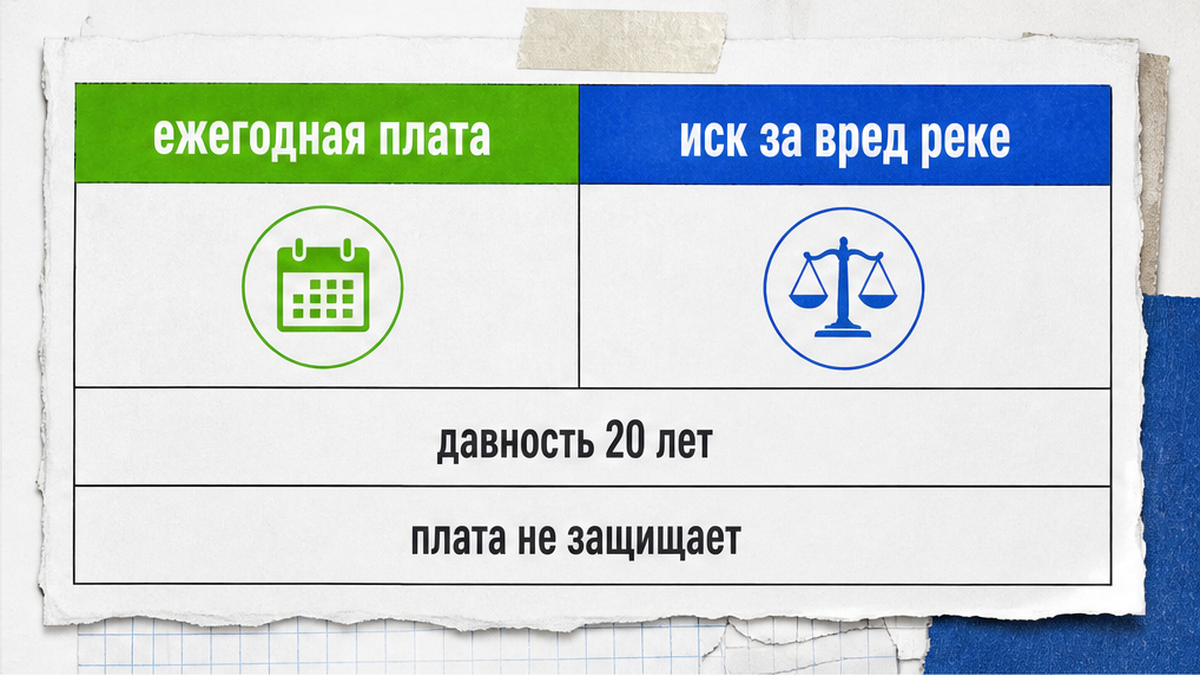
В кабинете руководителя часто звучит уверенный довод: если предприятие регулярно сдает декларацию и перечисляет плату за негативное воздействие на окружающую среду (НВОС), любые претензии надзорных органов должны быть исчерпаны. На практике текущая плата и возмещение вреда природным объектам строятся на совершенно разных правовых основаниях.
Плата за НВОС регулируется статьями 16.2 и 16.3 Федерального закона от 10.01.2002 № 7-ФЗ «Об охране окружающей среды». По своей правовой природе это фискальный сбор за допустимое и сверхнормативное воздействие в рамках повседневной хозяйственной деятельности. Предприятие самостоятельно рассчитывает платёжную базу по данным производственного экологического контроля (ПЭК). Законодательство применяет дифференцированную шкалу коэффициентов к ставкам платы: коэффициент 0 — при сбросах в рамках технологических показателей наилучших доступных технологий, коэффициент 1 — в пределах установленных нормативов допустимых сбросов (НДС), коэффициент 25 — в рамках временно разрешенных сбросов или за превышение нормативов на объектах III категории, и коэффициент 100 — за превышение установленных лимитов на объектах I и II категорий. Внесение платы даже со стократным коэффициентом не является мерой гражданской ответственности за правонарушение — это плата за сам факт хозяйственного воздействия.
Возмещение вреда водному объекту регулируется статьей 69 Водного кодекса РФ и статьями 77–78 Федерального закона № 7-ФЗ. Это мера имущественной гражданско-правовой ответственности за нарушение природоохранных требований. Сброс сточных вод с превышением установленных нормативов надзорные органы расценивают как факт причинения прямого экологического ущерба. Внесение платы за НВОС не освобождает предприятие от обязанности возместить вред, равно как и компенсация ущерба не отменяет обязанности своевременно платить по декларации.
Главная точка риска кроется в пункте 3 статьи 78 закона № 7-ФЗ: срок исковой давности по требованиям о возмещении вреда окружающей среде составляет двадцать лет. Инспекторы могут провести отбор проб сегодня, а судебное требование о компенсации вреда предприятие рискует получить спустя годы.
Как рассчитывается вред реке по методике Минприроды № 87
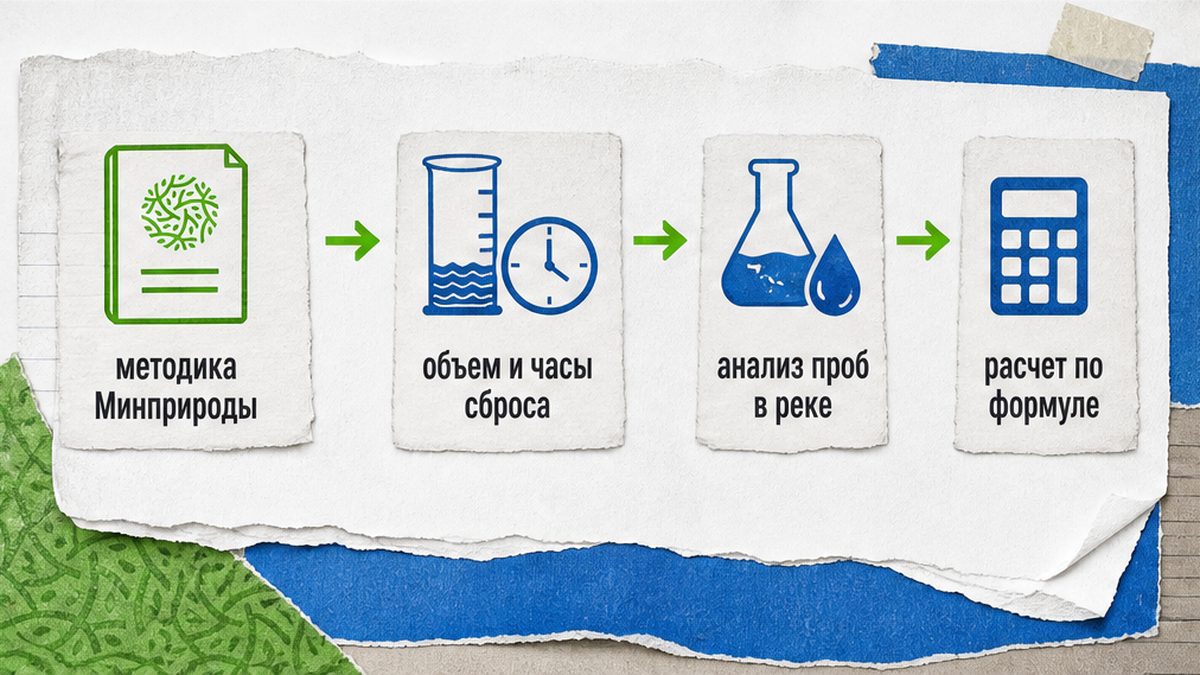
Порядок расчета вреда водным объектам определяет государство. В соответствии с постановлением Правительства РФ от 04.11.2006 № 639 полномочия по утверждению методики закреплены за Минприроды России. Действующий порядок расчета установлен приказом Минприроды России от 13.04.2009 № 87 (с изменениями от 31.01.2014 № 47 и от 26.08.2015 № 365). Актуальность методики № 87 подтверждена и приказом Минприроды России от 16.07.2026 № 398: пункт 3 прямо закрепляет отсылку к приказу № 87 при исчислении ущерба водным объектам.
В пункте 4 методики зафиксировано важное правило: ее положения не применяются к сбросам сточных вод, которые происходят строго в пределах согласованной разрешительной документации. Однако как только лабораторные анализы фиксируют выход за рамки установленных нормативов, включается расчет по утвержденным государством формулам.
Ключевым элементом исчисления вреда является масса загрязняющих веществ, поступивших в водный объект. В пункте 22 методики № 87 приведена формула определения массы сброса:
M = Q × (Cф — Cд) × T × 10⁻⁶
Каждая составляющая этой формулы напрямую связана с производственными показателями на объекте:
- Q (фактический расход сточных вод) — определяется в кубических метрах в час по приборам учета, а при их отсутствии — расчетным методом.
- Cф (фактическая концентрация вещества) — среднее арифметическое значение по результатам анализов аккредитованной лаборатории (методика требует не менее трех отборов проб за период сброса).
- Cд (допустимая концентрация) — норматив допустимого сброса по утвержденным разрешительным документам. Если фоновая концентрация вещества в реке превышает норматив, для расчета принимается фоновое значение. Если же разрешительные документы на сброс у предприятия отсутствуют, в расчет берется норматив предельно допустимой концентрации (ПДК) для целевого назначения водного объекта.
- T (продолжительность сброса в часах) — время от момента выявления нарушения до его подтвержденного прекращения. Согласно пункту 22.2 методики, фиксация прекращения сброса осуществляется органом государственного надзора на основании контрольных анализов. Если предприятие самостоятельно и своевременно извещает контролирующий орган о возникшем превышении нормативов, отсчет времени сброса ведется с момента такого извещения.
Рассчитанная масса умножается на таксы за тонну вещества, сезонные коэффициенты, бассейновый коэффициент и показатель интенсивности воздействия Киз (пункт 11.2 методики). Для веществ I–II классов опасности коэффициент Киз равен кратности превышения фактической концентрации над фоном. Для веществ III–IV классов действуют ступенчатые градации: при превышении до 10 раз коэффициент равен 1, от 10 до 50 раз — 2, а при превышении более чем в 50 раз — 5. Оспорить правильность такого расчета в суде крайне сложно, если лаборатория соблюдала установленные процедуры отбора и анализа проб.
Зачет платежей за сбросы и затрат на модернизацию очистных сооружений
При получении судебного иска предприятию важно грамотно использовать механизмы уменьшения суммы требований, которые прямо предусмотрены методикой № 87:
- Зачет сверхнормативной платы за НВОС (пункт 12 методики № 87). Общий размер исчисленного вреда уменьшается на сумму фактической оплаты за сверхнормативный или сверхлимитный сброс. При этом к вычету принимается не общая сумма годовой декларации предприятия, а исключительно оплата той массы загрязняющих веществ, которая вошла в расчет вреда за соответствующий период.
- Учет затрат на очистные сооружения (пункт 14 методики № 87). Размер вреда уменьшается на документально подтвержденные затраты текущего года на строительство или реконструкцию очистных сооружений, систем оборотного и повторного водоснабжения. Однако если эти инвестиции уже были учтены при корректировке платы за сбросы, повторный зачет не допускается.
Чтобы воспользоваться этими вычетами в суде, экологической службе и бухгалтерии предприятия необходимо заранее подготовить детальные расчеты и платежные документы с подтверждением целевого назначения платежей.
Что проверить экологу и руководителю на выпуске сточных вод
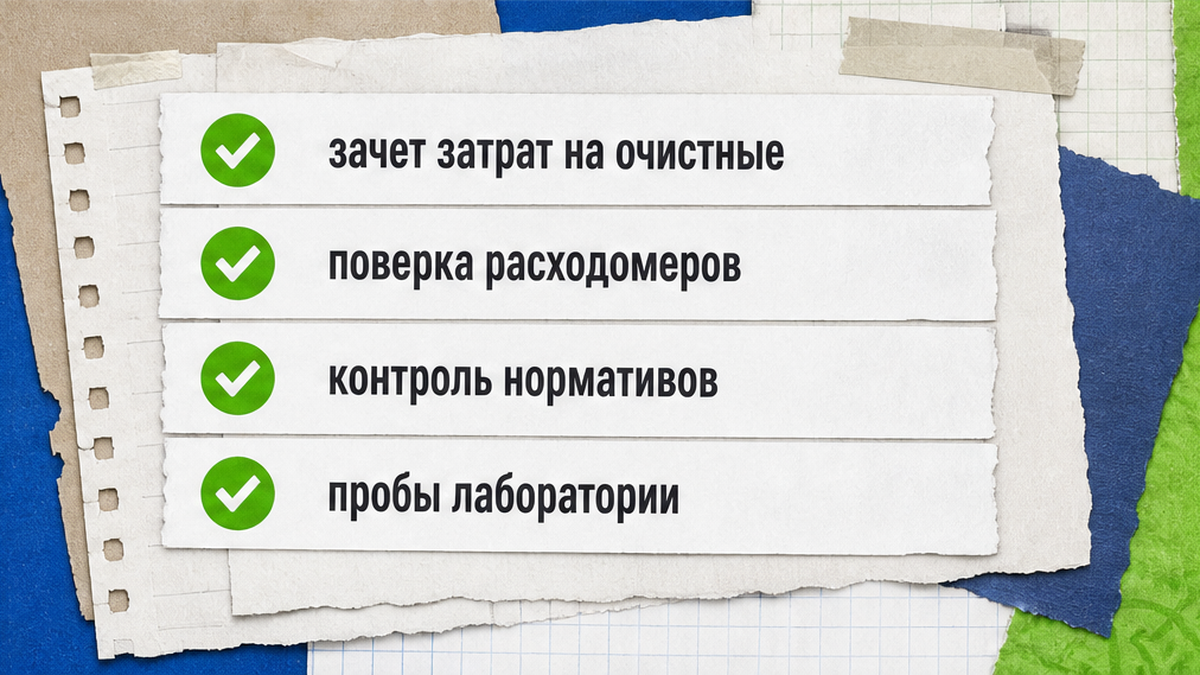
Кейс Чепецкого механического завода показывает: судебная практика последовательно защищает методику Росприроднадзора, а отказ от добровольной компенсации при зафиксированных превышениях лишь переносит выплату на стадию судебного исполнения. Чтобы минимизировать риски крупных имущественных претензий, производственный контроль на объекте должен действовать непрерывно:
- Работоспособность и поверка приборов учета сточных вод. Исправные расходомеры на выпусках исключают применение инспекторами расчетного метода по максимальной пропускной способности оборудования.
- Контроль сроков действия нормативов допустимых сбросов (НДС) и решений на водопользование. Напомним: в экологии термин НДС обозначает нормативы допустимых сбросов сточных вод, а не бухгалтерский налог. При истечении срока разрешительной документации весь сброс признается сверхнормативным, а допустимая концентрация приравнивается к жесткому нормативу ПДК водного объекта.
- График производственного экологического контроля (ПЭК). Отбор проб сточных вод на выпусках и в фоновом створе реки должен проводиться строго аккредитованной лабораторией с оформлением надлежащих актов и протоколов.
- Регламент действий при нештатных ситуациях. При возникновении сбоя в работе очистных сооружений действовать нужно быстро, поскольку каждый час увеличивает параметр T в расчетной формуле. Необходимо оперативно локализовать сброс, официально уведомить надзорный орган и организовать повторный контрольный отбор проб для фиксации устранения нарушения.
- Раздельный учет платёжных документов по плате за НВОС. Сохраняйте платежные поручения и расчеты платы за сверхнормативный сброс по отдельным выпускам и веществам, чтобы в случае спора подтвердить право на уменьшение суммы иска по пункту 12 методики № 87.
Экологический порядок на выпуске стоков — это результат планомерной инженерной работы, а не авральных мер во время проверок. Если на вашем объекте приближается проверка природоохранных органов или требуется разработать нормативы допустимых сбросов, инженеры компании ЭКОПЛАН помогут провести комплексный экологический аудит водохозяйственной деятельности и подготовить документацию без замечаний контролирующих ведомств. А практический разбор судебных дел и изменений природоохранного законодательства читайте в нашем Telegram-канале для экологов.