Конец года, на столе у заводского эколога лежат папки по всем площадкам предприятия, а из бухгалтерии звучит привычное предложение: «Давай склад на окраине и административный корпус вообще уберём из расчёта платы и годовой декларации — там же четвёртая категория, на госучёт такие объекты не ставят, зачем лишние листы заполнять?». На первый взгляд логика кажется железной, особенно когда основной цех первой, второй или третьей категории и так отнимает всё рабочее время. Вот только попытка сэкономить полчаса на «тихой» площадке приводит к обидному перерасчёту отчётности по всему юридическому лицу.
Эту ловушку для предприятий со смешанным набором площадок отдельно разобрало Минприроды России в письме от 14.10.2026 № 19-78/14069-ОГ «О плате за негативное воздействие на окружающую среду» за подписью заместителя директора Департамента финансов А.А. Майтесян. Ведомство напомнило базовое правило: освобождение от платы за негативное воздействие на окружающую среду (НВОС) и от подачи декларации в законе дано не отдельной площадке IV категории, а юридическому лицу или индивидуальному предпринимателю целиком.
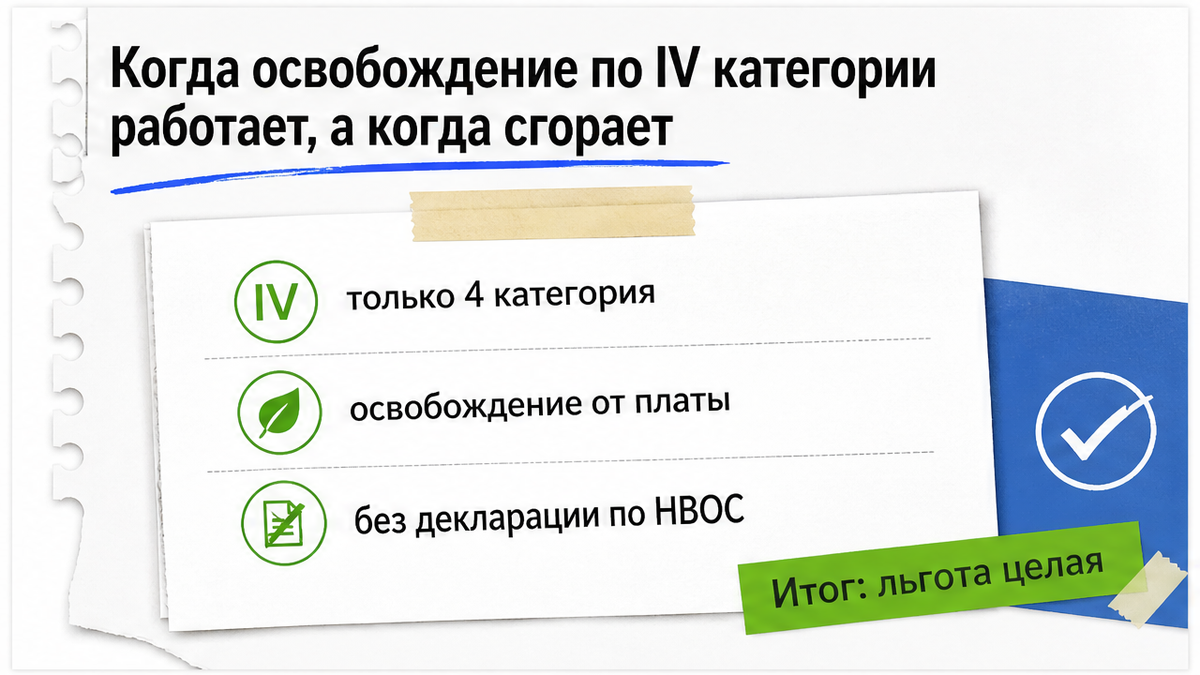
Когда освобождение по IV категории работает, а когда сгорает
На практике путаница возникает из-за привычки смотреть на каждую площадку по отдельности: вот производственный корпус со станочным парком и вытяжными трубами, а в другом районе города — обособленный склад, гараж или офис без серьёзных выбросов. Кажется, что раз у малой площадки статус IV категории, то и в расчётах по плате о ней можно забыть.
Смотрим прямо в пункт 1 статьи 16.1 Федерального закона от 10.01.2002 № 7-ФЗ «Об охране окружающей среды» (в редакции от 04.08.2026, которая вступила в силу с 01.09.2026). Закон освобождает от внесения платы за НВОС только тех юридических лиц и индивидуальных предпринимателей, которые ведут хозяйственную и (или) иную деятельность исключительно на объектах IV категории. Письмо Минприроды от 14.10.2026 № 19-78/14069-ОГ опирается на эту норму и делит предприятия на две чёткие группы:
- если у юридического лица или ИП абсолютно все площадки относятся исключительно к IV категории — плату за НВОС считать и перечислять не нужно, декларация о плате тоже не сдаётся;
- если у того же юридического лица или ИП наряду с площадками IV категории есть хотя бы один объект I, II или III категории — плата вносится и декларация о плате подаётся по всем объектам без исключения, включая площадки IV категории (в самом бланке письма использована формулировка в единственном числе: «плата и декларация о плате подлежит внесению (представлению)»).
В письме со ссылкой на статью 16 закона № 7-ФЗ перечислены три вида негативного воздействия, за которые начисляется плата:
- выбросы загрязняющих веществ в атмосферный воздух стационарными источниками;
- сбросы загрязняющих веществ в водные объекты;
- хранение, захоронение отходов производства и потребления (размещение отходов), включая складирование побочных продуктов производства, признанных отходами в соответствии с пунктом 8 статьи 51.1 закона № 7-ФЗ, а также хранение вскрышных и вмещающих горных пород, признанных отходами производства и потребления в соответствии со статьёй 23.5 Закона РФ от 21.02.1992 № 2395-I «О недрах».
По твёрдым коммунальным отходам (ТКО) письмо отдельно напоминает норму абзаца второго пункта 1 статьи 16.1 закона № 7-ФЗ: плательщиками платы за НВОС при размещении ТКО выступают региональные операторы по обращению с ТКО и операторы по обращению с ТКО, которые ведут деятельность по их размещению. Специальные положения пунктов 4–6 статьи 16.1 о побочных продуктах производства, вскрышных породах и искусственных грунтах в письме не разбираются.
Здесь есть важная деталь в подзаконных актах, на которой легко споткнуться при беглом чтении. Пункт 5 Правил исчисления и взимания платы за НВОС, утверждённых постановлением Правительства РФ от 31.05.2023 № 881 (в редакции от 20.09.2025 № 1455), повторяет освобождение для лиц, работающих исключительно на объектах IV категории, и перечисляет плательщиков при размещении отходов, ТКО, побочных продуктов и вскрышных пород. Но отдельной фразы «если у компании есть также объекты I–III категорий, платить нужно и по IV категории» в открытом тексте пункта 5 Правил № 881 нет — для самой платы эту связку прямо проговаривает письмо Минприроды, а для декларации о плате она напрямую записана в пункте 1 Порядка, утверждённого приказом Минприроды России от 01.04.2026 № 182. Поэтому перед расчётом годовой платы всегда сводите в общую ведомость все площадки по ИНН предприятия, не отбрасывая объекты IV категории в сторону.
Почему опасно списывать реквизиты из новостных пересказов письма
Когда нужно быстро подготовить служебную записку для директора или пояснение для бухгалтерии, рука сама тянется скопировать абзац из утренней отраслевой рассылки. Но с письмом от 14.10.2026 № 19-78/14069-ОГ такой подход легко приведёт к ошибкам в реквизитах: в новостных лентах текст ведомства пересказали со своими правками и добавлениями.
Начнём с того, где вообще искать первоисточник. На официальном сайте Минприроды России (mnr.gov.ru), на портале официального опубликования правовых актов и в основных справочно-правовых системах текстовая карточка письма от 14.10.2026 № 19-78/14069-ОГ не размещена. Полный трёхстраничный PDF-файл бланка выложен в базе документов на портале ecotvet.ru, причём дата и регистрационный номер нанесены на бланк графическим изображением. Это ответ министерства на обращение от 22.09.2026, поступившее через единое окно цифровой обратной связи ЕПГУ 24.09.2026 № 20633-ОГ/78 (исполнитель — Рагулина О.П., документ подписан электронной подписью заместителя директора Департамента финансов А.А. Майтесян со сроком действия сертификата с 21.01.2026 по 16.04.2027).
При этом по профильным ресурсам — начиная с публикации «Экологии производства» от 21.10.2026 и её дословных перепечаток на других сайтах — разошёлся краткий редакционный обзор. Если положить рядом этот пересказ и PDF-подлинник письма, обнаруживаются три существенных расхождения:
- Две разные даты у постановления Правительства № 636. В самом тексте письма Минприроды написано, что критерии отнесения объектов к категориям утверждены постановлением Правительства РФ от 29.06.2026 № 636. В действительности официально опубликованный акт — это постановление Правительства РФ от 29.05.2026 № 636 «Об утверждении критериев отнесения объектов, оказывающих негативное воздействие на окружающую среду, к объектам I, II, III и IV категорий» (номер официального опубликования 0001202605290064 от 29.05.2026, подписано Председателем Правительства М. Мишустиным, вступило в силу с 01.09.2026 и действует до 01.09.2032; постановления от 29.06.2026 № 636 в природе не существует). Новостной пересказ молча ставит майскую дату 29.05.2026 так, будто она изначально написана в письме. В рабочих документах предприятия корректно указывать дату реального акта — 29.05.2026, учитывая техническую опечатку (29.06.2026) в бланке письма. Заодно стоит помнить, что прежнее постановление Правительства РФ от 31.12.2020 № 2398 прекратило действие с 01.09.2026 из-за истечения собственного срока действия, установленного его пунктом 2, а не отдельным отменяющим пунктом постановления № 636.
- Приказ № 1043 в бланке письма и действующий приказ № 182 в пересказе. Письмо напоминает норму пункта 8 статьи 16.4 закона № 7-ФЗ о подаче декларации не позднее 10 марта года, следующего за отчётным периодом, в уполномоченный федеральный орган по месту нахождения объекта НВОС (срок внесения самой платы до 1 марта по пункту 3 статьи 16.4 в письме не затрагивается). Однако порядок и форму декларации само письмо от 14.10.2026 называет утверждёнными приказом Минприроды России от 10.12.2020 № 1043. На деле с 01.09.2026 (и до 01.09.2031) действует приказ Минприроды России от 01.04.2026 № 182 (зарегистрирован в Минюсте 02.06.2026 № 86836, подписан министром А.А. Козловым), пункт 2 которого признал утратившими силу приказ от 10.12.2020 № 1043, а также приказы от 21.09.2022 № 624 и от 29.04.2025 № 241. Упоминание приказа № 182 в новостном обзоре — это поправка редакции пересказа, а не цитата из письма Минприроды. Вместе с тем именно пункт 1 Порядка (приложение № 1 к приказу № 182) нормативно закрепляет ту же развилку: при одновременной работе на объектах IV категории и объектах I, II или III категорий (статья 4.2 закона № 7-ФЗ) декларация подаётся по всем таким объектам, включая IV категорию. А пункт 2 Порядка по приказу № 182 дополнительно уточняет правило, о котором письмо умалчивает: если 10 марта выпадает на выходной или нерабочий праздничный день, срок сдвигается на следующий рабочий день.
- Приписанный вопрос про «объекты вне категорий I–IV». В новостном пересказе сформулирован вопрос о том, нужно ли вносить плату по объектам, которые не соответствуют критериям ни одной из категорий I–IV и не подлежат постановке на учёт. В PDF-оригинале письма № 19-78/14069-ОГ такого вопроса и вывода по «некатегорируемым» объектам нет. В бланке письма сказано иное: подтверждение отнесения объекта к IV категории законодательством не предусмотрено, и если объект соответствует пунктам 7–11 критериев, он может быть отнесён к IV категории и не подлежит постановке на государственный учёт.
Готовя обоснования для руководства или аудиторов, опирайтесь на PDF-подлинник письма и действующие нормативные акты, чтобы не перенести в документы предприятия чужие редакционные формулировки или ссылку на утративший силу приказ № 1043.
Как проверить площадку по пунктам 7–11 постановления № 636 и не сузить критерии
В рабочих обсуждениях и кратких памятках критерии IV категории часто урезают до простой формулы: «нет выбросов и сбросов либо работает небольшая котельная для собственных нужд» (похожее сокращение встречается, например, в обзорной информации Росприроднадзора от 13.10.2026 «НВОС: кто обязан встать на учет и как это сделать?»). Но при реальной ревизии площадки такое упрощение мешает правильно оценить статус объекта. Чтобы не гадать на пальцах, письмо Минприроды отсылает к пунктам 7–11 критериев, утверждённых постановлением Правительства РФ от 29.05.2026 № 636 (в бланке письма — с датой 29.06.2026).
В полном тексте постановления № 636 раздел IV включает пять пунктов:
- Пункт 7 (выполняются оба условия одновременно): на объекте отсутствуют стационарные источники загрязнения окружающей среды (источники выбросов в атмосферный воздух) либо масса загрязняющих веществ в выбросах стационарных источников не превышает 10 тонн в год при отсутствии в составе выбросов веществ I и II классов опасности, а также радиоактивных веществ (за исключением случаев, предусмотренных пунктами 8 и 9); одновременно на объекте отсутствуют сбросы загрязняющих веществ в составе сточных вод в централизованные системы водоотведения, другие сооружения и системы отведения и очистки сточных вод (за исключением сбросов загрязняющих веществ, образующихся в результате использования вод для бытовых нужд, а также дождевых, талых, инфильтрационных, поливомоечных и дренажных вод) и отсутствуют сбросы загрязняющих веществ в окружающую среду (поверхностные и подземные водные объекты, на земную поверхность).
- Пункт 8: осуществление на объекте деятельности по производству, в том числе для собственных нужд, электрической энергии (с использованием оборудования проектной электрической мощностью 1 МВт и менее) и (или) пара и горячей воды (тепловой энергии) (с использованием оборудования проектной тепловой мощностью 2 Гкал/час и менее, при условии соответствия такому критерию объектов, на которых осуществляется деятельность исключительно по производству тепловой энергии с использованием оборудования проектной тепловой мощностью 2 Гкал/час и менее) при условии соответствия объекта подпункту 2 пункта 7 (требованию по сбросам).
- Пункт 9: использование на объекте оборудования исключительно для исследований, разработок и испытаний новой продукции и процессов (предприятия опытного производства, научно-исследовательские институты, опытно-конструкторские бюро) при условии соответствия объекта пункту 7, за исключением требования об отсутствии в составе выбросов веществ I и II классов опасности, а также радиоактивных веществ.
- Пункт 10: осуществление на объекте деятельности исключительно по добыче подземных вод при условии отсутствия выбросов загрязняющих веществ в атмосферный воздух, сбросов загрязняющих веществ в окружающую среду или для целей питьевого, хозяйственно-бытового и (или) технического водоснабжения (с объёмом добычи менее 500 куб. метров в сутки). В этой норме союз «или» сохранён строго в редакции постановления.
- Пункт 11: осуществление на объекте деятельности по строительству объектов капитального строительства продолжительностью менее 6 месяцев (6 месяцев и менее).
Бывает, что одна и та же площадка одновременно подходит под критерии нескольких категорий — скажем, по энергетическому оборудованию укладывается в IV категорию, а по основному технологическому участку попадает в I, II или III категорию. В такой ситуации письмо Минприроды отсылает к пункту 34 Правил создания и ведения государственного реестра объектов НВОС, утверждённых постановлением Правительства РФ от 07.05.2022 № 830 (в редакции от 23.01.2026, правила действуют до 01.09.2028; пункт 34 действует в редакции постановления от 15.04.2024 № 473). По этому правилу объекту присваивается категория, соответствующая наибольшему уровню негативного воздействия на окружающую среду. Поэтому перед тем как записать площадку в IV категорию, проверьте по папке инвентаризации все виды работ, проектную мощность котлов и генераторов, классы опасности выбрасываемых веществ и схему водоотведения.
Что проверить в папке перед годовой отчётностью и каков статус разъяснения
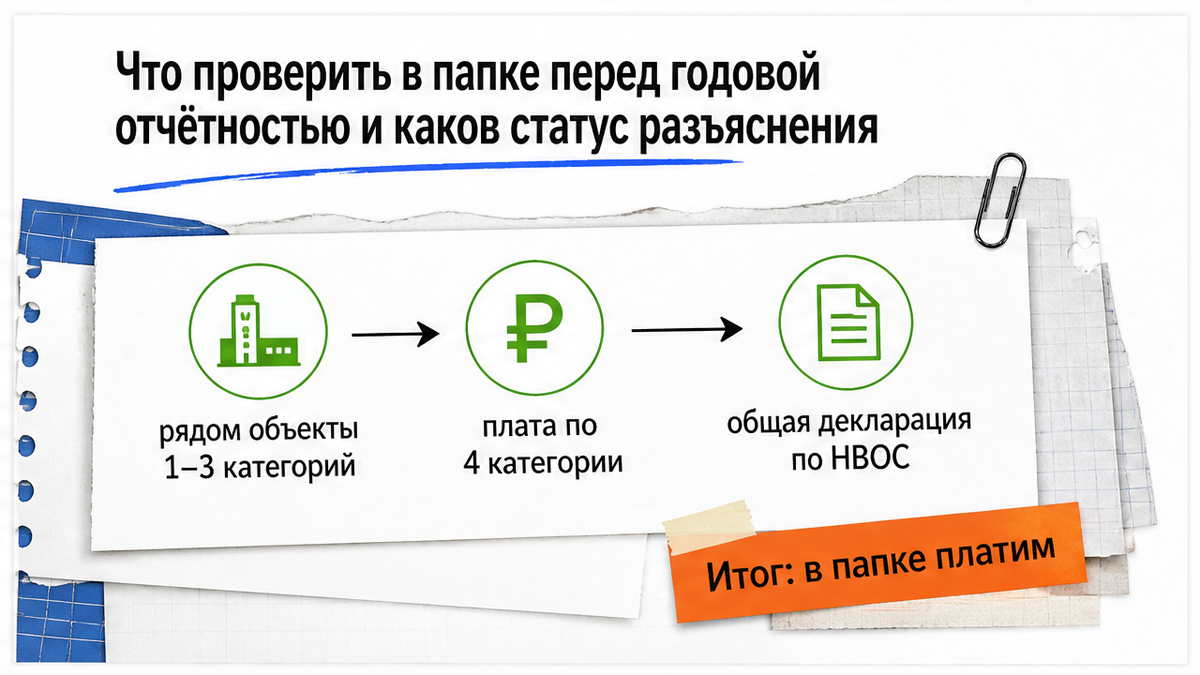
Когда приближается сдача годовой отчётности, главная ошибка — положиться на старую закладку в браузере или устную уверенность, что «раз объекта нет в госреестре, то и в декларации о плате его показывать не нужно». Чтобы собрать расчёт платы за НВОС и декларацию по предприятию с несколькими площадками без возвратов и переделок, проверьте три рабочих момента:
- Сверьте весь контур объектов по юридическому лицу или ИП. По обзорной информации Росприроднадзора от 13.10.2026 «НВОС: кто обязан встать на учет и как это сделать?», объекты IV категории с 1 сентября 2024 года на государственный учёт не ставятся, а ранее учтённые исключены из реестра (тогда как объекты I–III категорий ставятся на учёт не позднее 6 месяцев с начала эксплуатации по заявке из приказа Минприроды от 20.11.2025 № 633 через Госуслуги или личный кабинет природопользователя за 3 рабочих дня без госпошлины). Но отсутствие площадки IV категории в госреестре не освобождает от платы и декларации по ней, если у того же юрлица или ИП есть хотя бы один объект I, II или III категории.
- Оформляйте декларацию по приказу Минприроды от 01.04.2026 № 182. Несмотря на то что в тексте письма от 14.10.2026 № 19-78/14069-ОГ и на отдельных региональных памятках ведомства (например, на странице Межрегионального управления Росприроднадзора по Самарской и Ульяновской областям «Декларация о плате за негативное воздействие на окружающую среду», где также осталась старая фраза о подтверждении категории свидетельством о постановке на учёт) ещё встречается ссылка на приказ № 1043, с 1 сентября 2026 года приказ № 1043 утратил силу. Действующий порядок и форма утверждены приказом № 182.
- Проверяйте актуальность карточек в справочных базах и весенних обзорах. В некоторых справочных системах у карточки постановления от 29.05.2026 № 636 в октябре 2026 года ещё сохранялась техническая пометка «документ не вступил в силу», хотя пункт 2 самого постановления ввёл его в действие с 1 сентября 2026 года. А весенние справочные публикации (например, обзор «Главбух» от 10.04.2026 «Декларация о плате за НВОС в 2026 году») строились ещё на прежнем постановлении № 2398 и приказе № 1043.
Отдельно важно учитывать правовой статус самого письма № 19-78/14069-ОГ. В заключительном абзаце Минприроды прямо указывает, что письма министерства и его структурных подразделений не содержат правовых норм, не изменяют и не отменяют действующие правила, а представляют собой экспертную позицию по конкретному обращению и не являются общеобязательным предписанием. Вместе с тем обязанность включать объекты IV категории в декларацию при наличии у лица объектов I–III категорий уже закреплена нормативно — напрямую в пункте 1 Порядка, утверждённого приказом Минприроды России от 01.04.2026 № 182, и вытекает из формулировки пункта 1 статьи 16.1 закона № 7-ФЗ («исключительно на объектах IV категории»).
Если у вашего предприятия несколько площадок разных категорий и нужно спокойно проверить инвентаризацию, сопоставить критерии по постановлению № 636 или без ошибок собрать расчёт платы за НВОС и декларацию по форме приказа № 182, практические разборы изменений мы публикуем в Telegram-канале ЭКОПЛАН, а оставить заявку на экологическое сопровождение и аудит отчётности можно на сайте ЭКОПЛАН.