Отчётная кампания на производственной площадке редко начинается со спокойного чтения инструкций. Обычно к столу эколога приносят пухлую папку отгрузочных накладных со склада, бухгалтер выгружает реестр таможенных деклараций, а директор на ходу спрашивает, какую сумму закладывать под экологический сбор. Специалист открывает личный кабинет природопользователя в контуре расширенной ответственности производителей и импортёров (РОП) и видит перед собой сразу три похожие формы. Тут же звучит любимый совет складской службы: мол, партии товара, которые ушли на экспорт, вернулись в цех как сырьё или были списаны на собственные нужды завода, можно вычесть заранее «в уме» и вообще не заносить в таблицу.
Именно на такой устной арифметике потом и горят при камеральной сверке. Росприроднадзор 22 октября 2026 года выпустил разъяснение «Как заполнить отчет о массе товаров в Личном кабинете природопользователя?» и напомнил базовую механику всей связки: отчёт о массе товаров и упаковки всегда идёт первым. От цифр, которые вы зафиксируете в этой таблице, система дальше автоматически отсчитает и объём обязательной утилизации, и итоговую сумму экологического сбора.
Что реально показал Росприроднадзор 22 октября и откуда мы знаем названия вкладок
Знакомая многим заводским специалистам картина: видишь свежий заголовок ведомства, открываешь страницу в надежде найти подробную шпаргалку по графам, а внутри — один короткий абзац. Федеральная публикация Росприроднадзора от 22 октября 2026 года (и её региональная копия от 23 октября 2026 года) устроена именно так. В тексте сказано лишь то, что природопользователю нужно найти профильный раздел, внести сведения о массе товаров и упаковки и отправить отчётность через личный кабинет природопользователя (ЛКП).
Саму демонстрацию служба вынесла в видеоролик длительностью 05:54 в подборке «Цифровой Росприроднадзор» на площадке Дзена (канал «Росприроднадзор. Экология — дело каждого»). На текстовой странице новости нет ни точных имён вкладок, ни номеров столбцов таблицы, ни разбора отчётных дат. Открытой текстовой стенограммы у ролика тоже нет, поэтому придумывать последовательность кликов «по мотивам видео» мы не будем — в работе с государственной отчётностью домыслы обходятся слишком дорого.
Зато точные названия разделов интерфейса есть в другом официальном документе ведомства — презентационных слайдах начальника отдела администрирования экологического сбора (в апрельской редакции — заместителя начальника отдела администрирования доходов) Росприроднадзора Ники Радиковны Тимриевой: это презентация от 03.04.2026 на портале biz53.ru и колода «Отчетная кампания по РОП-2026» на портале мойбизнес25.рф. По этим материалам маршрут в кабинете lk.rpn.gov.ru выглядит так: после авторизации открываете вкладку «Мои отчеты», создаёте новый документ и выбираете форму «Отчет о массе товара ПП РФ 741 Приложение 1 с 2024 года», выставив нужный отчётный период (например, 2025 год для продукции и упаковки, выпущенных или ввезённых в 2025 году). Прежде чем садиться за ввод цифр, проверьте в папке наличие первички за весь выбранный год, чтобы не собирать тоннаж по цехам при открытом окне браузера.
Три разных документа в личном кабинете: масса, утилизация и расчёт экосбора
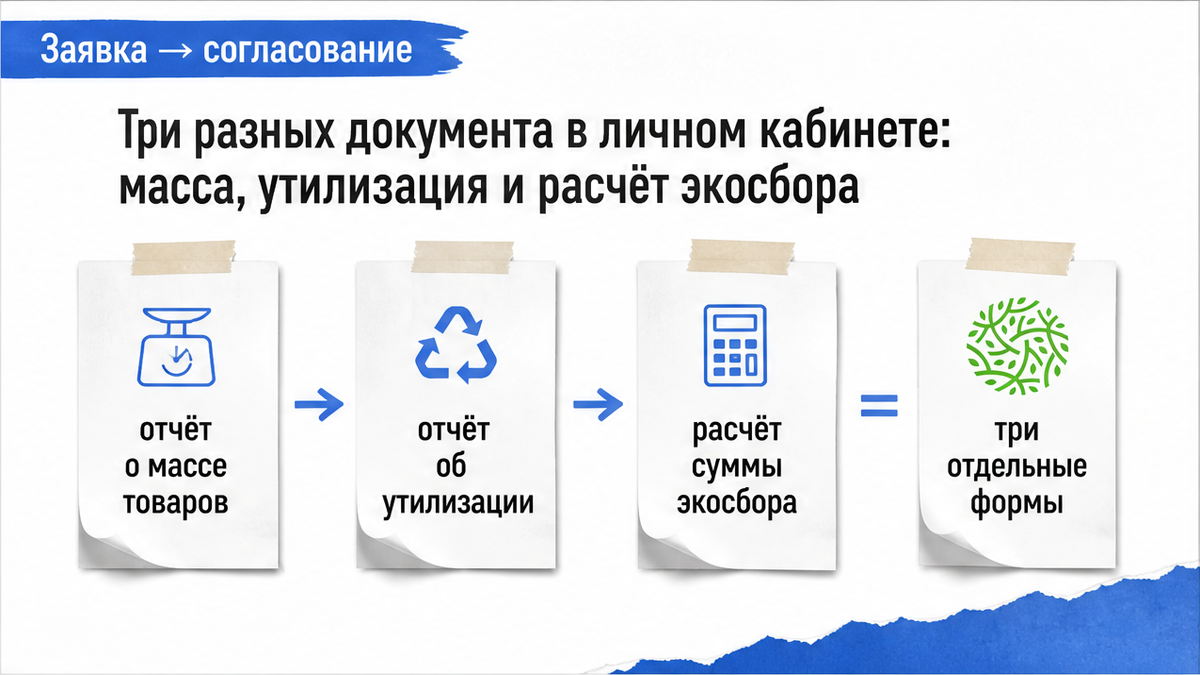
Когда в один день приходится сводить складские остатки и перечитывать нормативную базу, три формы РОП в личном кабинете легко сливаются в один бесконечный отчёт. На деле каждый документ отвечает за свой участок, хотя все они опираются на единый перечень товаров, упаковки и нормативов утилизации, утверждённый постановлением Правительства РФ от 29.12.2023 № 2414.
- Отчётность о массе товаров и упаковки — приложение № 1 к Правилам, утверждённым постановлением Правительства РФ от 31.05.2024 № 741 (документ действует с 01.09.2024 до 01.09.2030). Это фундамент всей кампании. Здесь предприятие показывает, сколько килограммов товара и упаковки произвело в России или ввезло из-за рубежа, сколько ушло в брак, какая часть выпущена с использованием российского вторичного сырья, а сколько вывезли за границу или направили в переработку как сырьё и комплектующие. Форму сдают первой все обязанные компании — и те, кто закрывает норматив собственной или подрядной утилизацией, и те, кто просто платит экологический сбор (пункты 3 и 7 статьи 24.2-1 Федерального закона от 24.06.1998 № 89-ФЗ).
- Отчётность о выполнении самостоятельной утилизации — приложение № 1 к постановлению Правительства РФ от 31.05.2024 № 742 (в слайдах ведомства вкладка подписана как «Отчет о выполнении самостоятельной утилизации отходов От использования товаров ПП РФ 742 Приложение 1 с 2024 года»). По пункту 17 статьи 24.2-1 закона № 89-ФЗ этот отчёт формируют только при фактическом выполнении самостоятельной утилизации — на собственных мощностях завода либо по договору с компанией из государственного реестра утилизаторов. К отчёту подгружают договоры и акты утилизации (в презентациях службы отдельно отмечено, что акт оформляют по форме приказа Минприроды России от 15.11.2023 № 762, а подрядчик обязан числиться в реестре).
- Расчёт суммы экологического сбора и его уплата — приложение № 1 к постановлению Правительства РФ от 30.12.2024 № 1990 (в слайдах РПН — вкладка «Расчет суммы экологического сбора ПП РФ 1990 приложение 1 с 2024 года»). Эту форму заполняют, если предприятие вообще не проводило самостоятельную утилизацию или закрыло норматив лишь частично. Как поясняется в материалах вебинара Росприроднадзора от 16 октября 2026 года и в презентациях ведомства, в личном кабинете природопользователя расчёт формируется на базе уже поданного отчёта о массе либо отчёта об утилизации, а сама сумма сбора считается автоматически. Руками разрешено заполнить только графы по уже принятому решению о зачёте переплаты (если такого решения на руках нет, поля оставляют пустыми), после чего итоговая сумма к перечислению появляется на вкладке «Итого».
Отдельный узел внимания для бухгалтерии — реквизиты платежа. По слайдам Росприроднадзора, они зависят от роли вашей компании: чистые производители перечисляют экологический сбор в территориальный орган службы по месту государственной регистрации, а импортёры (включая предприятия, которые совмещают собственное производство и импорт) платят в центральный аппарат ведомства. Заранее уточните статус плательщика со своим главным бухгалтером, чтобы платёжное поручение не ушло по чужим реквизитам.
Кто сдаёт форму № 741 и почему дедлайн в апреле, а не 1 февраля
В начале года в профильных чатах регулярно начинается переполох: кто-то пересылает ссылку на сторонний справочный сайт и уверяет, что отчёт о массе теперь нужно сдать чуть ли не к 1 февраля, а импортёрам из стран вне ЕАЭС — вообще отчитываться по каждой партии до выпуска с таможни. Если поддаться суете и не заглянуть в первоисточник, можно потратить неделю на лишнюю бумажную работу.
Достаточно открыть действующую редакцию пункта 3 Правил № 741 с учётом изменений, внесённых постановлением Правительства РФ от 30.05.2026 № 650 (вступили в силу с 01.09.2026). Годовую отчётность о массе по приложению № 1 сдают три группы компаний:
- производители товаров и упаковки, которые выпускают продукцию на территории Российской Федерации;
- импортёры товаров, упаковки и упаковки, в которую упакован товар, при ввозе из государств — членов ЕАЭС;
- импортёры товаров, упаковки и упаковки товара, ввезённых из государств вне ЕАЭС в период с 01.01.2024 до 01.01.2028 (за отчётные периоды 2024, 2025, 2026 и 2027 годов) — они точно так же отчитываются по приложению № 1 в общий годовой срок (пункт 2 постановления № 741 в редакции постановления № 650).
Откуда взялась путаница со второй формой и февралём? В пункте 4 Правил № 741 для импорта из стран вне ЕАЭС действительно прописано приложение № 2 («до дня выпуска» товаров), но пункт 2 постановления Правительства РФ от 30.05.2026 № 650 приостановил работу этого пункта до 01.01.2028. В системе «КонсультантПлюс» к пункту 18 статьи 24.2-1 закона № 89-ФЗ также стоит прямое примечание: норма не применяется до 01.01.2028 (за исключением случая части 10 статьи 7 закона от 04.08.2023 № 451-ФЗ). Значит, вплоть до 2028 года импорт из стран вне ЕАЭС закрывается годовым отчётом по приложению № 1. Что же касается слухов про перенос сдачи на 1 февраля, то в тексте постановления № 650 даты «1 февраля» (2026, 2027 и 2028 годов) относятся к правке пункта 20 Положения о федеральной государственной информационной системе учёта отходов от использования товаров (постановление Правительства РФ от 13.05.2022 № 868), а вовсе не к срокам сдачи отчёта о массе по Правилам № 741.
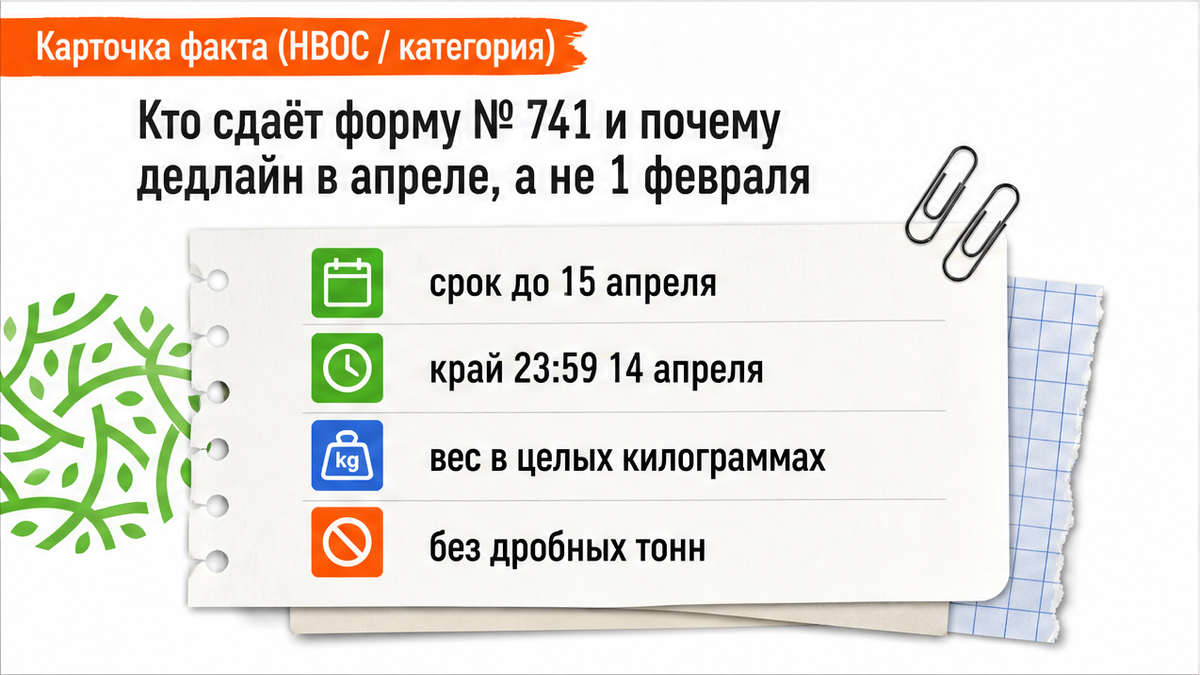
Законный срок для отчёта о массе закреплён в пункте 17 статьи 24.2-1 закона № 89-ФЗ (на него же ссылается пункт 10 Правил № 741): отчётный период равен календарному году, а сама отчётность подаётся до 15 апреля года, следующего за отчётным периодом. В официальном календаре отчётности Росприроднадзора (раздел «Апрель») для кампании за 2025 год стоит дата 15.04.2026; ту же формулировку «до 15 апреля года, следующего за отчётным» служба подтвердила и в итогах вебинара от 16 октября 2026 года.
Но здесь есть жесткая юридическая развилка, о которой часто забывают любители откладывать отправку на последний день. В отдельной информации Росприроднадзора об изменениях КоАП РФ (опубликованной в «КонсультантПлюс» в связи с выходом Федерального закона от 20.02.2026 № 31-ФЗ, действующего с 03.03.2026) ведомство разъяснило предлог «до»: раз отчётность по пункту 17 статьи 24.2-1 закона № 89-ФЗ представляется до 15 апреля, последним разрешённым днём исполнения обязанности считается 14 апреля, а отсутствие отправленного отчёта до 23:59 14 апреля уже образует признак административного правонарушения. Поставьте во внутреннем графике завода контрольную отсечку не на пятнадцатое число, а минимум за пару дней до полуночи 14 апреля.
Устройство формы № 741: данные из ЕСИА, целые килограммы и авторасчёт граф 31–33
Наступает день отправки, таблицы выверены, эколог нажимает кнопку подписания — и вдруг выясняется, что токен директора уехал вместе с ним в командировку, а у штатного специалиста не подгружена машиночитаемая доверенность. Чтобы не ловить такие сюрпризы в апреле, технику подачи и структуру формы № 741 стоит разобрать на берегу.
По пункту 8 Правил № 741 документ направляется в единую федеральную систему учёта отходов от использования товаров в электронном виде с усиленной квалифицированной или усиленной неквалифицированной электронной подписью (через личный кабинет этой системы, портал госуслуг или электронный сервис на сайте Росприроднадзора; разъяснение от 22 октября посвящено именно личному кабинету природопользователя). Датой представления считается день отправления файла (пункт 11 Правил № 741). Как указано в слайдах Тимриевой, при подписании руководителем компании доверенность не нужна, а если форму отправляет сотрудник, потребуется его электронная подпись и машиночитаемая доверенность (МЧД) с нужными полномочиями.
Все цифры массы по каждой позиции товара или упаковки заносятся в таблицу в килограммах с округлением до целого числа по правилам математики (пункт 7 Правил № 741). Никаких тонн с тремя знаками после запятой тут нет: производители поднимают первичные учётные и товарно-сопроводительные документы, а импортёры берут вес из таможенных деклараций и товарно-сопроводительных бумаг (пункт 5 Правил № 741).
Внутри самого приложения № 1 (в редакции постановления Правительства РФ от 30.12.2024 № 1990) работа делится на несколько блоков:
- Раздел I «Общие сведения» — статус компании (производитель или импортёр), наименование юрлица или ФИО предпринимателя, ИНН, КПП, ОГРН, реквизиты записи в ЕГРЮЛ или ЕГРИП, адрес, коды ОКВЭД (ОК 029-2014), ОКАТО (ОК 019-95) и ОКТМО (ОК 033-2013), телефон, электронная почта и должность подписанта. По сноске 1 к форме этот блок подтягивается автоматически из учётной записи ЕСИА.
- Раздел II, таблица 1 — сведения о выпущенных в России или ввезённых товарах (и упаковке как самостоятельном товаре) по группам разделов I и II перечня № 2414. Отечественную продукцию привязывают к коду ОКПД 2 (ОК 034-2014, графа 3), импортную — к наименованию и коду ТН ВЭД ЕАЭС (графы 4–5). В графу 6 ставят общую массу (Мт., кг), в графу 7 — массу испорченного или бракованного товара. Графы 8–10 предназначены для продукции, выпущенной с применением российского вторичного сырья: здесь указывают массу, долю вторсырья и реквизиты подтверждающих документов (по сноске 2, если часть партии сделана со вторсырьём, а часть без него, их разносят по двум отдельным строкам). В графах 11–14 показывают вывоз из России в отчётном году (Мвыв.т.) и вывоз товаров, по которым экосбор уже платили в прошлых периодах (Мпред.выв.т.), данные о лице, организовавшем вывоз, и реквизиты бумаг (если документального подтверждения нет, в графах 11 и 12 ставят «0»). Графы 15–21 отведены под товары, которые предприятие использовало у себя или передало другим компаниям как сырьё, материалы, запчасти и комплектующие (с реквизитами документов и кодом конечного изделия), а графы 22–30 — под иное принятое и пущенное в переработку сырьё.
- Автоматические графы 31–33 таблицы 1 — в интерактивной форме кабинета считать их на калькуляторе не нужно, система вычисляет показатели сама. Графа 31 (Мобяз.т. — масса, на которую ложится обязанность по утилизации до применения норматива) складывается как разница граф 6, 11 и 15 (графа 12 в эту формулу не входит). В графе 32 автоматически появляется процент норматива утилизации, а в графе 33 — итоговая масса отходов к утилизации с учётом этого процента. Графа 34 оставлена под необязательные примечания.
- Раздел II, таблица 2 («Информация об упаковке товаров, ввезенных на территорию Российской Федерации») — эту таблицу заполняет импортёр по упаковке ввезённого груза независимо от того, попал ли сам ввезённый товар в перечень № 2414 (сноска 28 к форме и пункт 10 статьи 24.2 закона № 89-ФЗ). Здесь выбирают группу по разделу III перечня № 2414, буквенный и цифровой код материала по ТР ТС 005/2011 и (или) коды ОК 034-2014 и ТН ВЭД (графы 3–6), ставят массу упаковки Муп. (графа 7) и сведения о вывозе (графы 8–11; без подтверждающих бумаг в графах 8 и 9 прописывают «0»). Графы 12–14 (обязанная масса без норматива, норматив и итоговая масса к утилизации) кабинет тоже считает сам. При этом производителям внутри страны важно помнить развилку пунктов 6–7 статьи 24.2 закона № 89-ФЗ: если завод просто фасует свой продукт в покупную чужую тару, за утилизацию этой тары отвечает производитель упаковки; но если вы сами выдуваете флакон или клеите коробку под собственный товар, отчитываться придётся и за продукт, и за упаковку.
Почему собственные нужды, сырьё и экспорт нельзя вычёркивать в уме
Вернёмся к главному соблазну на производстве: начальник склада приносит сводку за год и предлагает сразу выкинуть из неё всё, что ушло на экспорт, легло в цеху как комплектующие или было потрачено на внутренние нужды площадки. Логика кажется железной — раз экосбор за эти объёмы платить не надо, зачем перегружать отчёт? Но как только форма уходит в Росприроднадзор с урезанной общей массой, автоматический контроль сверяет ваши цифры с базой Федеральной таможенной службы (ФТС) и видит расхождение.
И в презентационных слайдах Росприроднадзора (специальный блок «Не исключаются из отчетности»), и в материалах вебинара ведомства от 16 октября 2026 года правило сформулировано однозначно — из отчёта о массе нельзя исключать:
- товары, произведённые или ввезённые для собственных нужд предприятия (вместе с их упаковкой);
- товары, которые были импортированы, произведены и реализованы либо использованы в качестве сырья, материалов, запасных частей или комплектующих (и упаковку таких импортированных товаров);
- товары и упаковку, вывезенные за пределы Российской Федерации.
Рабочая схема здесь только одна: вы честно ставите весь объём в общую массу, а затем разводите освобождаемые партии по профильным графам вычета (вывоз, сырьё, комплектующие) и прикрепляете подтверждающие документы. Если экспорт шёл через посредников, слайды РПН отсылают к перечню бумаг по постановлению Правительства РФ от 06.11.2024 № 1486 — потребуются копии договоров, актов и товарно-сопроводительных документов. Если подтверждающих бумаг к моменту сдачи нет, в графе вывоза приходится ставить «0», и тогда программа на законных основаниях включает эти килограммы в базу для расчёта утилизации.
Судя по слайдам Тимриевой от 03.04.2026 и презентации «Отчетная кампания по РОП-2026», инспекторы на камеральной проверке чаще всего ловят предприятия на пяти типовых промахах:
- вес импорта или экспорта в таблице не бьётся со статистикой Федеральной таможенной службы (ФТС);
- к отчёту не приложены файлы, подтверждающие реальный вывоз продукции за рубеж или долю российского вторичного сырья;
- компания повторно ставит экспорт в графу товаров, по которым экологический сбор уже уплачивался в прошлых отчётных кампаниях;
- из таблицы пропали товары, пущенные в производство как сырьё и комплектующие, либо партии для собственных нужд;
- в личном кабинете отправлен только отчёт о массе товаров, но при отсутствии отчёта о самостоятельной утилизации так и не сформирован расчёт суммы экологического сбора.
Пункт 12 Правил № 741 прямо возлагает ответственность за полноту и достоверность учёта произведённой, ввезённой, вывезенной и переданной массы на самого производителя и импортёра. Если инспектор нашёл нестыковку и направил требование по пункту 4 статьи 24.2-4 закона № 89-ФЗ, у предприятия по пункту 14 Правил № 741 (в редакции постановления Правительства РФ от 30.12.2025 № 2228) и пункту 5 статьи 24.2-4 закона № 89-ФЗ есть ровно 10 рабочих дней со дня получения документа, чтобы загрузить исправленную отчётность или направить мотивированное уведомление об отсутствии нарушений с приложением доказательств. За опоздание, несдачу, неполные или искажённые цифры в отчётах о массе и об утилизации работает статья 8.5.1 КоАП РФ, а за просрочку уплаты экологического сбора — статья 8.41.1 КоАП РФ (с 03.03.2026 обе статьи действуют в редакции Федерального закона от 20.02.2026 № 31-ФЗ).
Сверка первички до входа в кабинет: как подготовить таблицы без аврала
Опыт производственных проверок показывает простую вещь: личный кабинет природопользователя не прощает импровизации в последний вечер перед дедлайном. Чтобы графы 31–33 сошлись с первого раза, соберите за одним столом эколога, бухгалтера и логиста ещё до начала весны: выверьте коды продукции по перечню № 2414, переведите тонны из накладных и таможенных деклараций в целые килограммы и разложите по отдельным папкам комплекты документов на вывоз, сырьё и вторсырьё.
Если номенклатура предприятия насчитывает десятки позиций, а часть грузов идёт через таможню или уходит в переработку как комплектующие, спокойнее провести предварительный аудит первички до отправки форм № 741, № 742 и № 1990. Инженеры-экологи компании «ЭКОПЛАН» помогут сверить накладные и таможенные выгрузки с актуальными перечнями, проверить комплектность подтверждающих документов и без суеты подготовить отчётность для загрузки в личный кабинет — оставить заявку на разбор вашей задачи можно на сайте ecoplan02.ru, а читать практические разборы новых требований надзора и реальных кейсов с площадок — в нашем телеграм-канале t.me/ecoplannew.